SINH VIÊN MỞ THẺ TÍN DỤNG ĐƯỢC KHÔNG? ĐIỀU KIỆN, CÁCH ĐĂNG KÝ VÀ TIÊU CHÍ CHỌN THẺ PHÙ HỢP
Nhu cầu sử dụng thẻ tín dụng ở giới trẻ ngày càng gia tăng nhờ sự linh hoạt trong cách thanh toán, đi kèm đó là nhiều ưu đãi mua sắm hấp dẫn. Vậy sinh viên có mở thẻ tín dụng được không và cần đáp ứng những tiêu chí gì? Nhằm giúp khách hàng quản lý tài chính hiệu quả ngay từ khi còn ngồi trên ghế nhà trường, bài viết dưới đây của FE CREDIT sẽ giải đáp chi tiết về điều kiện, những cách mở thẻ tín dụng online cho sinh viên cũng như các tiêu chí lựa chọn dòng thẻ tín dụng phù hợp.
Xem thêm: Mở thẻ tín dụng FE CREDIT hạn mức đến 60 triệu, chỉ cần CCCD
Sinh viên có mở thẻ tín dụng được không?
Có. Sinh viên khi đáp ứng yêu cầu về độ tuổi theo quy định của đơn vị phát hành thẻ có thể đăng ký mở thẻ tín dụng. Hiện nay, một số tổ chức tài chính cung cấp sản phẩm thẻ tín dụng phù hợp với khách hàng trẻ, hỗ trợ thanh toán và quản lý chi tiêu cá nhân, đồng thời tạo cơ hội xây dựng lịch sử tín dụng.
Tuy nhiên, sinh viên có thể gặp khó khăn khi mở thẻ nếu chưa có thu nhập hoặc chưa đáp ứng yêu cầu về chứng minh tài chính. Tùy thuộc vào sản phẩm thẻ và chính sách của từng đơn vị phát hành, điều kiện xét duyệt có thể bao gồm độ tuổi, giấy tờ định danh, thu nhập, lịch sử tín dụng và khả năng thanh toán. Hạn mức thẻ được cấp cũng phụ thuộc vào kết quả đánh giá hồ sơ và chính sách của đơn vị phát hành.
Sinh viên đáp ứng yêu cầu về độ tuổi của đơn vị phát hành có thể đăng ký mở thẻ tín dụng (Nguồn: Sưu tầm)
Xem thêm:
Sinh viên mở thẻ tín dụng có nên không?
Quyết định mở thẻ tín dụng phụ thuộc vào nhu cầu thực tế và khả năng quản lý tài chính cá nhân của từng người. Thẻ tín dụng giúp chi tiêu thuận tiện hơn, nhưng người dùng cần có kế hoạch thanh toán và kiểm soát ngân sách.
Ưu điểm khi sinh viên sử dụng thẻ tín dụng
Chủ động tài chính khi phát sinh chi phí đột xuất: Thẻ tín dụng cho phép sinh viên chi tiêu trước trong hạn mức được cấp để thanh toán các khoản chi cần thiết như chi trả chi phí học tập, sửa chữa phương tiện đi lại hoặc chi phí y tế tại các đơn vị chấp nhận thẻ. Nhờ đó, sinh viên có thêm phương án xoay xở khi phát sinh nhu cầu chi tiêu ngoài dự kiến.
Thanh toán không tiền mặt tiện lợi: Sinh viên có thể sử dụng thẻ tín dụng để thanh toán trực tuyến, quẹt thẻ tại các điểm bán hàng có thiết bị POS, hoặc liên kết thẻ với ví điện tử nếu đơn vị phát hành hỗ trợ. Hình thức này giúp việc thanh toán các khoản chi tiêu hàng ngày trở nên nhanh chóng, thuận tiện hơn và giảm nhu cầu mang theo tiền mặt.
Tối ưu chi phí nhờ các chương trình ưu đãi: Các tổ chức tài chính thường hợp tác với các thương hiệu, cửa hàng và đơn vị cung cấp dịch vụ để triển khai ưu đãi dành riêng cho chủ thẻ như hoàn tiền, giảm giá khi mua sắm, tích điểm đổi quà hoặc trả góp. Qua đó, sinh viên có thể tiết kiệm một phần chi phí, tận dụng hiệu quả hơn nguồn tài chính cá nhân.
Xây dựng lịch sử tín dụng tốt từ sớm: Việc sử dụng thẻ tín dụng hợp lý và thanh toán dư nợ đầy đủ, đúng hạn có thể góp phần xây dựng lịch sử tín dụng tích cực. Đây là cơ sở giúp sinh viên tạo dựng uy tín tín dụng và tăng cơ hội tiếp cận các sản phẩm vay vốn phù hợp trong tương lai.
Theo dõi và quản lý dòng tiền: Các giao dịch thẻ tín dụng thường được ghi nhận trên sao kê định kỳ hoặc cập nhật trên ứng dụng của đơn vị phát hành. Nhờ đó, sinh viên có thể dễ dàng theo dõi lịch sử chi tiêu, kiểm tra các giao dịch phát sinh và chủ động điều chỉnh ngân sách cá nhân, từ đó hình thành thói quen quản lý tài chính hợp lý hơn.
Hạn chế cần cân nhắc trước khi đăng ký
Rủi ro chi tiêu vượt quá khả năng tài chính: Tâm lý chi tiêu trước, trả tiền sau có thể khiến sinh viên mua sắm vượt ngân sách nếu chưa có kế hoạch quản lý chi tiêu rõ ràng. Điều này dễ dẫn đến tình trạng mất cân đối tài chính và gây áp lực khi đến hạn thanh toán dư nợ thẻ tín dụng.
Phát sinh lãi và phí nếu thanh toán trễ hạn: Nếu không thanh toán dư nợ đúng hạn hoặc không đáp ứng nghĩa vụ thanh toán tối thiểu, chủ thẻ có thể phải chịu lãi và các khoản phí theo điều khoản áp dụng. Ngoài ra, tình trạng chậm thanh toán kéo dài có thể ảnh hưởng đến lịch sử tín dụng và dẫn đến nguy cơ phát sinh nợ xấu trên CIC.
Xem thêm:
Điều kiện và hồ sơ mở thẻ tín dụng cho sinh viên có thu nhập
Sinh viên đã có thu nhập từ công việc bán thời gian, freelancer hoặc hoạt động kinh doanh nhỏ có thể mở thẻ tín dụng đứng tên chính thức nếu đáp ứng điều kiện của từng đơn vị phát hành.
Điều kiện mở thẻ tín dụng cho sinh viên
Tùy vào từng đơn vị phát hành, điều kiện mở thẻ chính thường gồm:
Quốc tịch: Là công dân Việt Nam hoặc người nước ngoài được phép cư trú hợp pháp tại Việt Nam.
Độ tuổi: Người từ đủ 18 tuổi trở lên đã đủ điều kiện pháp lý để đăng ký mở thẻ tín dụng. Tuy nhiên, mỗi đơn vị phát hành sẽ quy định độ tuổi tối thiểu khác nhau cho từng sản phẩm thẻ. Ví dụ, FE CREDIT yêu cầu khách hàng từ 20 tuổi trở lên, thuộc độ tuổi phổ biến của sinh viên năm 3 tại các trường cao đẳng, đại học.
Thu nhập và khả năng tài chính: Có thu nhập ổn định và đáp ứng mức tối thiểu tùy theo quy định của đơn vị phát hành.
Lịch sử tín dụng: Không có nợ xấu trên CIC (nợ nhóm 3, 4 và 5).
Hồ sơ cần chuẩn bị
Giấy tờ định danh cá nhân: Căn cước công dân (CCCD) gắn chip còn hiệu lực.
Chứng minh thông tin cư trú: Giấy tờ xác nhận cư trú hoặc giấy tờ liên quan theo yêu cầu của đơn vị phát hành.
Giấy tờ chứng minh thu nhập hoặc khả năng tài chính: Tùy thuộc vào đơn vị phát hành và hình thức đăng ký mở thẻ, hồ sơ có thể bao gồm:
Ngân hàng: Sao kê lương, bản sao hợp đồng lao động (nếu có), bảng điểm có xác nhận của trường đại học hoặc giấy tờ chứng minh tài sản bảo đảm như sổ tiết kiệm, hợp đồng bảo hiểm nhân thọ theo yêu cầu của ngân hàng.
Công ty tài chính: Hợp đồng lao động, sao kê lương hoặc các giấy tờ chứng minh thu nhập, khả năng tài chính khác theo quy định của từng đơn vị phát hành.
Sinh viên cần đáp ứng điều kiện về độ tuổi, thu nhập và lịch sử tín dụng để đăng ký mở thẻ tín dụng chính chủ (Nguồn: FE CREDIT)
Hướng dẫn cách mở thẻ tín dụng cho sinh viên
Tùy theo độ tuổi, nguồn thu nhập và điều kiện tài chính, sinh viên có thể tìm hiểu các hình thức đăng ký thẻ tín dụng khác nhau. Dưới đây là 3 cách phổ biến để lựa chọn phương án phù hợp với nhu cầu và điều kiện cá nhân.
1. Mở thẻ tín dụng online qua ứng dụng ngân hàng hoặc công ty tài chính
Đây là phương thức mở thẻ tín dụng phổ biến nhất hiện nay nhờ quy trình số hóa 100%, không cần đến quầy giao dịch và không yêu cầu chứng minh thu nhập bằng bảng lương, sao kê tài khoản ngân hàng phức tạp. Thay vì thẩm định thủ công, các ứng dụng ngân hàng và công ty tài chính áp dụng công nghệ định danh điện tử (eKYC) kết hợp với hệ thống chấm điểm tín dụng tự động để đánh giá hồ sơ.
Điều kiện mở thẻ và hồ sơ cần chuẩn bị phụ thuộc vào từng đơn vị phát hành. Thông thường, người đăng ký cần từ đủ 18 tuổi, cung cấp CCCD hợp lệ để xác minh danh tính và bổ sung thông tin thu nhập hoặc giấy tờ liên quan nếu được yêu cầu. Một số đơn vị có thể xem xét thêm lịch sử tín dụng và thông tin giao dịch trên nền tảng liên kết khi đánh giá hồ sơ.
2. Mở thẻ phụ từ thẻ tín dụng của người thân
Đối với sinh viên chưa có thu nhập, mở thẻ phụ từ thẻ tín dụng của cha, mẹ hoặc người thân đủ điều kiện là phương án có thể cân nhắc. Hình thức này cho phép người được cấp thẻ phụ sử dụng hạn mức theo quy định của đơn vị phát hành và thỏa thuận với chủ thẻ chính. Theo quy định hiện hành, thẻ phụ có thể cấp cho người từ đủ 15 tuổi, nên hình thức này cũng phù hợp với sinh viên chưa đủ 18 tuổi. Về trách nhiệm thanh toán, các giao dịch phát sinh từ thẻ phụ thường do chủ thẻ chính chịu trách nhiệm, tùy theo thỏa thuận với đơn vị phát hành.
Với hình thức này, hồ sơ thường bao gồm CCCD của người đăng ký và chủ thẻ chính, đơn đề nghị phát hành thẻ tín dụng phụ (theo mẫu riêng của từng đơn vị) cùng giấy tờ chứng minh quan hệ nhân thân nếu được yêu cầu.
3. Mở thẻ tín dụng thế chấp bằng sổ tiết kiệm hoặc tiền gửi
Nếu có sổ tiết kiệm hoặc khoản tiền gửi tại ngân hàng, sinh viên có thể tìm hiểu hình thức mở thẻ tín dụng có tài sản bảo đảm. Hạn mức thẻ trong trường hợp này thường phụ thuộc vào giá trị khoản tiền dùng để bảo đảm và chính sách của ngân hàng phát hành.
Để đăng ký, người mở thẻ thường phải đủ 18 tuổi trở lên, có tài khoản tiền gửi thanh toán hoặc sổ tiết kiệm tại chính ngân hàng đăng ký mở thẻ. Đồng thời, số dư tài khoản hoặc giá trị sổ tiết kiệm cần đáp ứng mức tối thiểu theo quy định của ngân hàng. Hồ sơ thường bao gồm CCCD còn hiệu lực, sổ tiết kiệm bản gốc hoặc giấy xác nhận số dư, đơn đề nghị mở thẻ tín dụng có tài sản bảo đảm và hợp đồng bảo đảm nghĩa vụ thanh toán thẻ theo mẫu của ngân hàng.
Xem thêm:
Tiêu chí lựa chọn thẻ tín dụng cho sinh viên
Khi tìm hiểu thẻ tín dụng dành cho sinh viên, bên cạnh điều kiện đăng ký, sinh viên nên cân nhắc thêm các yếu tố liên quan đến chi phí sử dụng, khả năng thanh toán và nhu cầu chi tiêu thực tế. Dưới đây là 5 tiêu chí giúp bạn lựa chọn thẻ tín dụng phù hợp:
Hạn mức khởi điểm phù hợp với khả năng chi trả: Sinh viên nên cân đối hạn mức thẻ với nguồn thu nhập hoặc tiền hỗ trợ từ gia đình và các khoản chi tiêu hàng tháng như tiền trọ, ăn uống, đi lại, học tập. Hạn mức phù hợp giúp kiểm soát chi tiêu và chủ động thanh toán dư nợ đúng hạn. Bạn cũng nên đảm bảo tổng các khoản trả nợ hàng tháng nằm trong khả năng tài chính, tránh để chi phí trả nợ ảnh hưởng đến các nhu cầu thiết yếu.
Ưu tiên thẻ miễn phí thường niên và có ưu đãi về phí: Nhiều đơn vị phát hành thẻ áp dụng chính sách miễn phí thường niên năm đầu hoặc miễn phí trọn đời theo điều kiện cụ thể. Sinh viên nên tìm hiểu mức phí từ năm thứ hai và các điều kiện miễn, hoàn phí để ưu tiên lựa chọn thẻ có chi phí phù hợp với nhu cầu và khả năng chi tiêu thực tế.
Thời gian miễn lãi và lãi suất áp dụng: Thời gian miễn lãi của thẻ tín dụng thường kéo dài tối đa từ 45 đến 55 ngày, tùy chính sách của đơn vị phát hành. Sinh viên có thể ưu tiên thẻ có thời gian miễn lãi dài, đồng thời tìm hiểu mức lãi suất áp dụng khi không thanh toán đầy đủ dư nợ đúng hạn để chủ động quản lý chi tiêu và hạn chế phát sinh chi phí lãi vay.
Ưu đãi phù hợp với nhu cầu: Mỗi dòng thẻ tín dụng thường có thế mạnh ưu đãi riêng. Sinh viên nên thống kê chi tiêu trong 2 - 3 tháng gần nhất để xác định các nhóm chi tiêu chính như ăn uống, di chuyển, mua sắm trực tuyến hoặc học phí. Từ đó, lựa chọn thẻ có ưu đãi hoàn tiền, giảm giá hoặc tích điểm phù hợp.
Chính sách bảo mật và hỗ trợ khách hàng: Sinh viên nên ưu tiên lựa chọn thẻ tín dụng do ngân hàng hoặc công ty tài chính uy tín phát hành, có chính sách bảo mật rõ ràng nhằm bảo vệ thông tin cá nhân và đảm bảo an toàn trong các giao dịch. Bên cạnh đó, nên chọn đơn vị phát hành có kênh hỗ trợ khách hàng 24/7 và ứng dụng di động cho phép khóa/mở thẻ nhanh chóng, theo dõi hạn mức, tra cứu lịch sử giao dịch và thanh toán dư nợ thuận tiện.
Lựa chọn thẻ tín dụng phù hợp giúp sinh viên tối ưu chi phí sử dụng (Nguồn: FE CREDIT)
Mở thẻ tín dụng FE CREDIT chỉ với CCCD cho khách hàng từ 20 tuổi trở lên
Khách hàng từ đủ 20 tuổi trở lên, sở hữu CCCD chính chủ và đáp ứng các điều kiện đăng ký theo quy định có thể mở thẻ tín dụng FE CREDIT. Đây là lựa chọn phù hợp với sinh viên đang học năm thứ 3 đại học, cao đẳng, đã có thu nhập, mong muốn chủ động hơn trong các chi tiêu cá nhân. FE CREDIT cung cấp các dòng thẻ với tính năng và ưu đãi đa dạng, giúp khách hàng dễ dàng lựa chọn sản phẩm phù hợp với nhu cầu sử dụng.
1. Thẻ tín dụng JCB - Ưu đãi mua sắm, ăn uống, giải trí
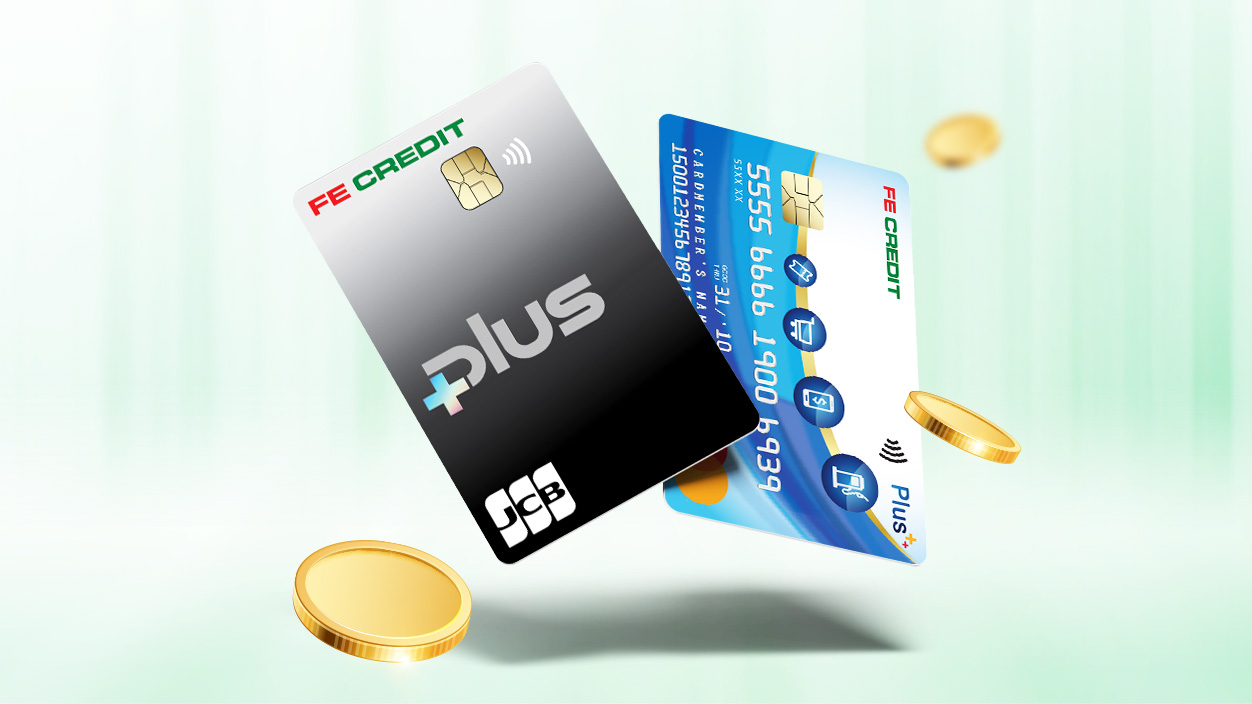
Nếu ưu tiên thẻ có chính sách miễn phí thường niên trọn đời, bạn có thể tham khảo thẻ tín dụng FE CREDIT JCB Plus. Sản phẩm cho phép đăng ký 100% online trên ứng dụng FE ONLINE 2.0, giúp bạn thực hiện thủ tục thuận tiện.
Một số đặc điểm nổi bật của thẻ tín dụng FE CREDIT JCB Plus gồm:
Hạn mức lên đến 60 triệu đồng: Đáp ứng đa dạng nhu cầu chi tiêu, từ mua sắm hàng ngày đến các khoản thanh toán có giá trị lớn hơn. Hạn mức thực tế tùy thuộc vào kết quả xét duyệt hồ sơ.
Ưu đãi mua sắm, ăn uống và giải trí: Tận hưởng các chương trình ưu đãi từ những thương hiệu đối tác như Shopee, Xanh SM, Grab, ShopeeFood, Agoda (*), đáp ứng nhu cầu mua sắm, di chuyển, ăn uống và du lịch.
Miễn lãi đến 45 ngày: Chủ động chi tiêu trước, thanh toán sau linh hoạt.
Chuyển đổi trả góp linh hoạt: Tận dụng các chương trình trả góp 0% lãi suất tại cửa hàng đối tác như Thế Giới Di Động, Điện Máy Xanh, FPT Shop,... giúp phân bổ chi phí mua sắm thành các khoản thanh toán theo kỳ.
(*) Ưu đãi, điều kiện áp dụng và thời gian triển khai có thể thay đổi tùy từng chương trình. Vui lòng truy cập trang khuyến mại FE CREDIT để cập nhật thông tin mới nhất.
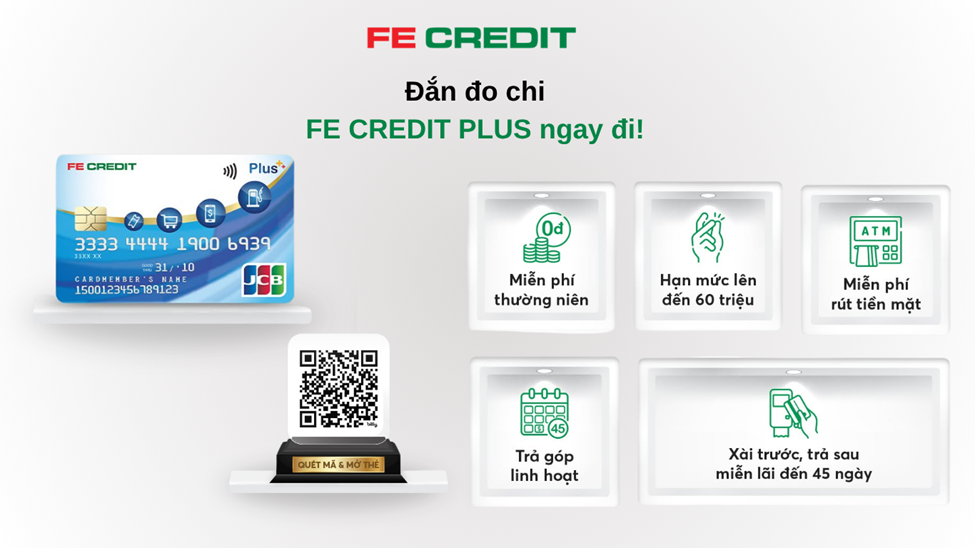
Thẻ tín dụng FE CREDIT JCB Plus với hạn mức đến 60 triệu đồng, miễn phí thường niên trọn đời (Nguồn: FE CREDIT)
2. Thẻ Mastercard Góp Dễ - Trả góp laptop, điện thoại, thiết bị học tập
Nếu có nhu cầu mua laptop, điện thoại hoặc thiết bị phục vụ học tập, bạn có thể tham khảo thẻ tín dụng FE CREDIT Mastercard Góp Dễ với cơ chế chuyển đổi chi tiêu sang trả góp theo điều kiện áp dụng. Dưới đây là những đặc điểm nổi bật của dòng thẻ này:
Hạn mức lên đến 60 triệu đồng: Đáp ứng nhu cầu mua sắm và chi tiêu cá nhân. Hạn mức thực tế phụ thuộc vào kết quả xét duyệt hồ sơ.
Chuyển đổi trả góp linh hoạt: Với dư nợ trên 200,000 đồng, tổng chi tiêu trong mỗi kỳ sao kê được chuyển đổi sang trả góp với các kỳ hạn 3, 6, 9 hoặc 12 tháng, giúp chủ thẻ chủ động cân đối ngân sách.
Miễn phí phát hành và phí thường niên năm đầu: Khách hàng được ưu đãi miễn phí phát hành và miễn phí thường niên năm đầu khi đăng ký mở thẻ. Từ năm thứ hai trở đi, phí thường niên là 220,000 đồng/năm và được miễn nếu tổng chi tiêu trong năm trước đạt từ 6,000,000 đồng trở lên.
Ưu đãi giảm giá, hoàn tiền và tích điểm đổi quà đa dạng: Chủ thẻ có thể tiếp cận các chương trình ưu đãi tại đối tác liên kết thuộc lĩnh vực siêu thị, điện máy và thương mại điện tử, tùy điều kiện của từng chương trình.
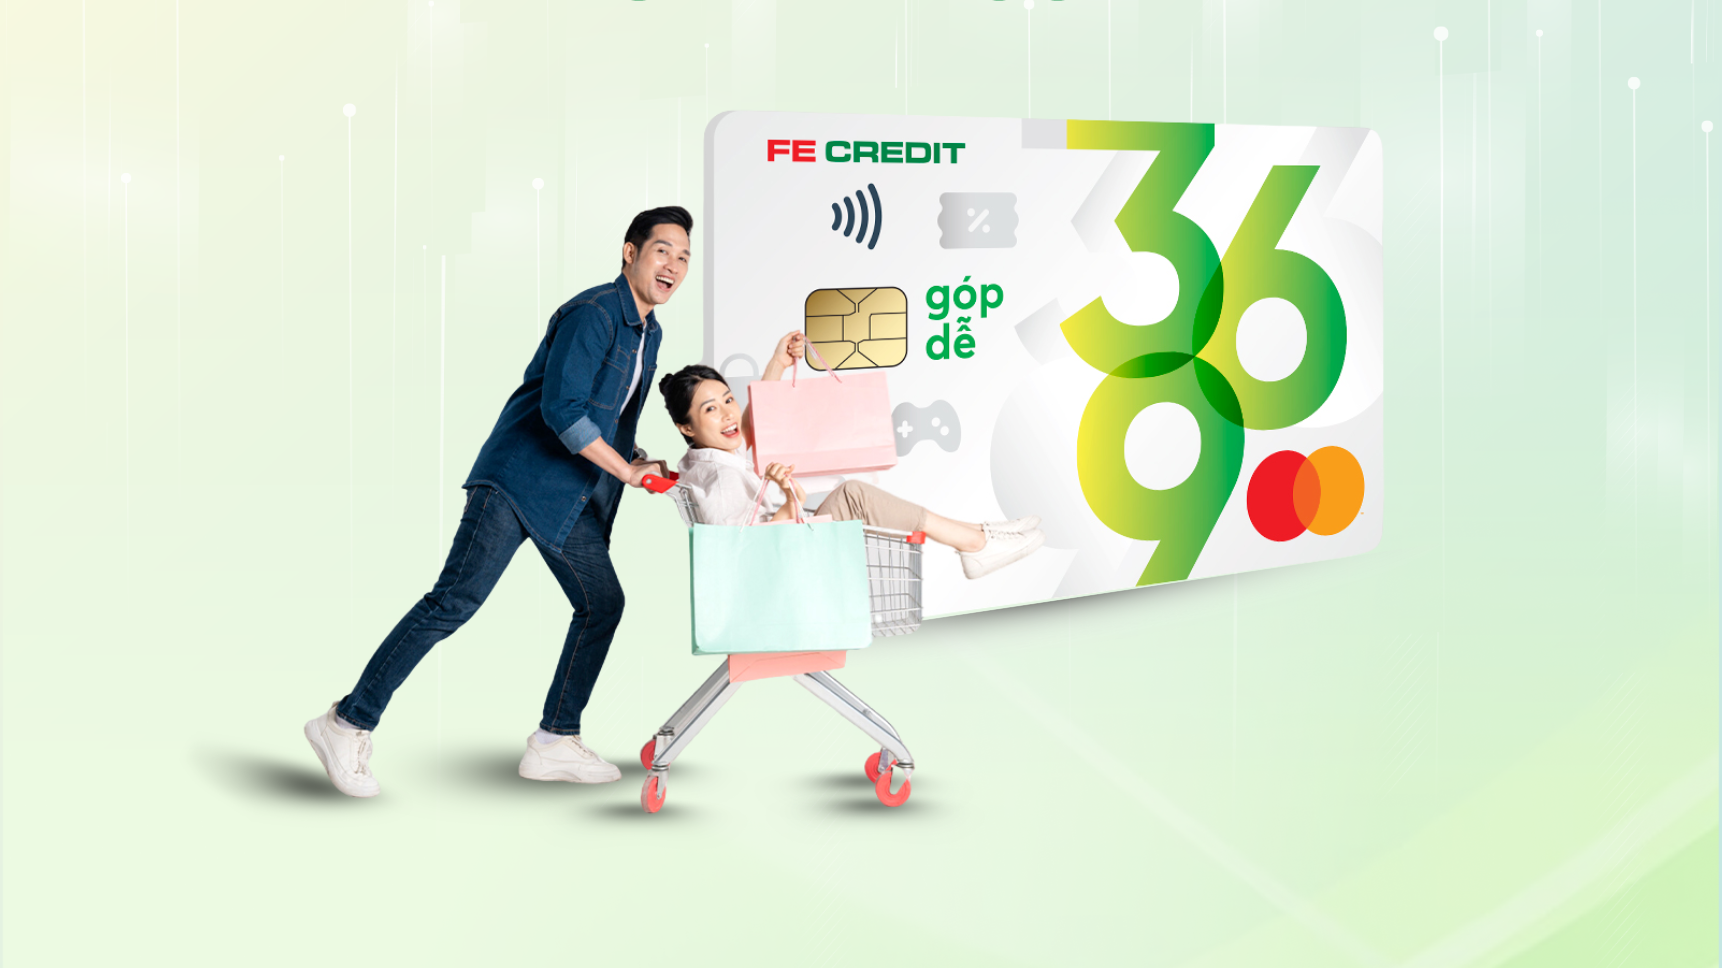
Thẻ FE CREDIT Mastercard Góp Dễ hỗ trợ trả góp laptop, điện thoại và thiết bị học tập linh hoạt (Nguồn: FE CREDIT)
Lưu ý: Thông tin về phí, hạn mức và chương trình ưu đãi được áp dụng theo quy định của FE CREDIT tại từng thời kỳ và có thể thay đổi. Để được tư vấn chi tiết, vui lòng liên hệ hotline thẻ tín dụng 1900 6939.
Xem thêm:
Hướng dẫn mở thẻ tín dụng FE CREDIT online
Để đăng ký mở thẻ tín dụng FE CREDIT online, khách hàng cần tải ứng dụng FE ONLINE 2.0 từ App Store hoặc Google Play và tạo tài khoản theo hướng dẫn tại đây. Sau khi đăng ký tài khoản thành công, khách hàng đăng nhập ứng dụng và thực hiện các bước dưới đây để hoàn tất hồ sơ mở thẻ tín dụng:
Bước 1: Tại trang chủ FE ONLINE 2.0, chọn mục “THẺ”, sau đó nhấn “BẮT ĐẦU”.
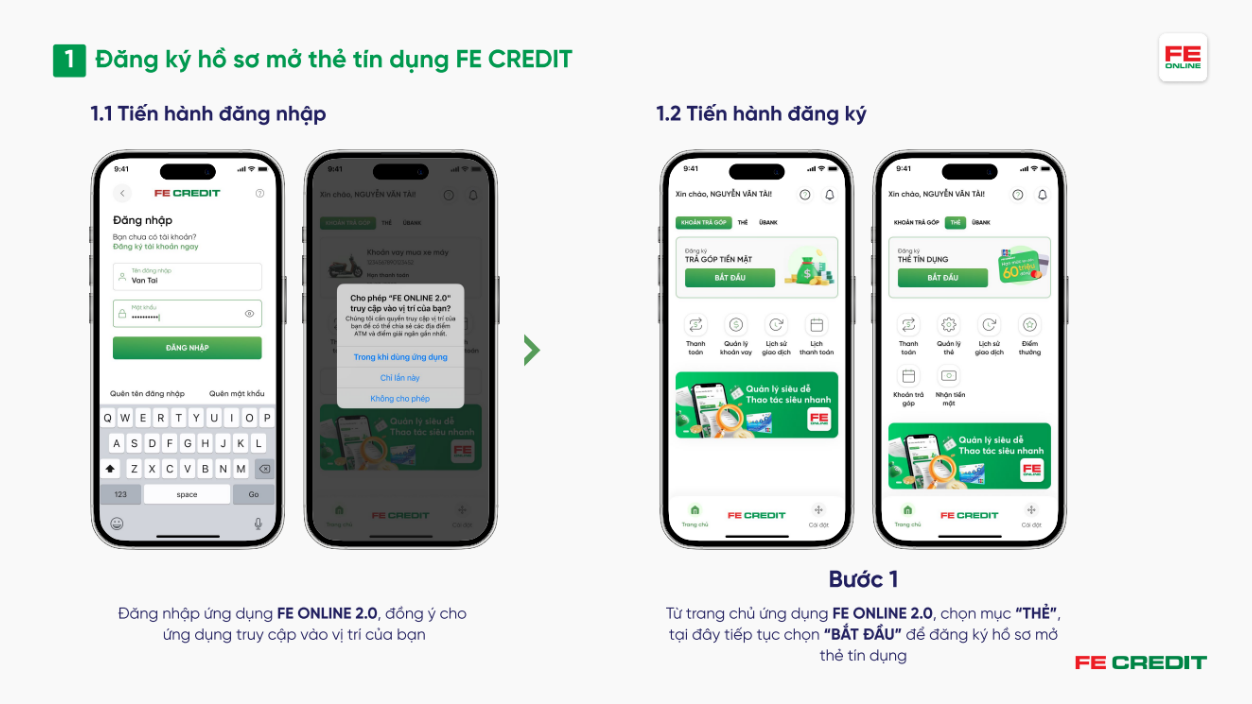
Hướng dẫn mở thẻ tín dụng FE CREDIT online (Nguồn: FE CREDIT)
Bước 2: Tại màn hình giới thiệu quyền lợi và tính năng của thẻ, chọn “ĐĂNG KÝ NGAY” để tiếp tục.
Bước 3: Chụp ảnh CCCD theo hướng dẫn trên ứng dụng để định danh điện tử.
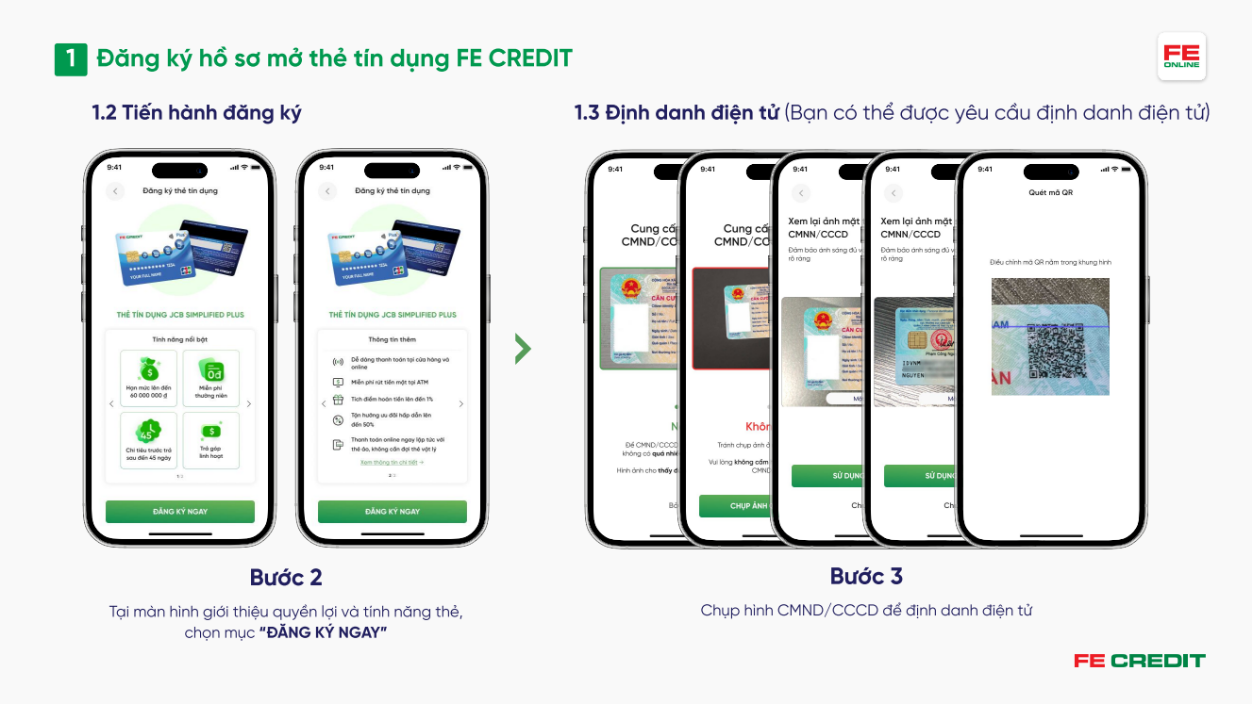
Hướng dẫn mở thẻ tín dụng FE CREDIT online (Nguồn: FE CREDIT)
Bước 4: Thực hiện xác thực khuôn mặt theo hướng dẫn trên màn hình.
Bước 5: Cung cấp các thông tin theo yêu cầu, bao gồm mã giới thiệu, CCCD, nghề nghiệp, thu nhập, chi tiêu hằng tháng, thông tin công ty đang công tác, trình độ học vấn, tình trạng hôn nhân và người tham chiếu.
Bước 6: Cung cấp địa chỉ hiện tại và địa chỉ nhận thẻ. Sau khi hoàn tất, khách hàng có thể gửi hồ sơ đăng ký để FE CREDIT xét duyệt.
Trong thời gian xử lý hồ sơ, nhân viên thẩm định FE CREDIT có thể liên hệ xác minh thông tin. Khách hàng vui lòng chú ý điện thoại để kịp thời phối hợp, hỗ trợ quá trình xét duyệt.
Sau khi hồ sơ được phê duyệt, khách hàng tiến hành ký hợp đồng điện tử theo hướng dẫn trên ứng dụng. FE CREDIT sẽ thông báo kết quả phê duyệt và xác nhận thẻ tín dụng ảo đã sẵn sàng sử dụng. Trong thời gian chờ nhận thẻ vật lý, khách hàng có thể sử dụng thẻ ảo để chi tiêu trực tuyến và theo dõi tình trạng giao thẻ tại mục “Tình trạng giao nhận thẻ” trên ứng dụng.
Nguyên tắc sử dụng thẻ tín dụng an toàn cho sinh viên
Để tận dụng tiện ích của thẻ tín dụng mà không tạo áp lực tài chính, sinh viên cần hình thành thói quen chi tiêu có kế hoạch và quản lý dư nợ chặt chẽ. Dưới đây là 5 nguyên tắc quan trọng giúp bạn sử dụng thẻ an toàn và hiệu quả:
Chi tiêu trong khả năng tài chính: Chỉ nên sử dụng thẻ cho những khoản chi cần thiết và phù hợp với thu nhập hoặc nguồn tiền hỗ trợ từ gia đình. Bạn nên lập ngân sách hàng tháng, tránh chi tiêu vượt khả năng thanh toán hoặc sử dụng thẻ để trang trải các khoản chi không cần thiết.
Thanh toán dư nợ đúng hạn: Cần theo dõi ngày đến hạn thanh toán và ưu tiên thanh toán toàn bộ dư nợ theo sao kê để tận dụng thời gian miễn lãi, đồng thời hạn chế phát sinh lãi, phí. Nếu chỉ thanh toán số tiền tối thiểu, phần dư nợ còn lại có thể bị tính lãi theo điều khoản của đơn vị phát hành.
Theo dõi sao kê và giao dịch hàng tháng: Thường xuyên kiểm tra lịch sử giao dịch, số tiền đã chi tiêu, dư nợ và ngày đến hạn trên ứng dụng hoặc sao kê thẻ. Nếu phát hiện giao dịch bất thường hoặc khoản chi chưa xác định, bạn nên liên hệ ngay với đơn vị phát hành để được hỗ trợ kiểm tra.
Bảo mật thông tin thẻ: Không chia sẻ số thẻ, mã CVV/CVC, mã OTP hoặc thông tin đăng nhập ứng dụng cho người khác. Khi thanh toán trực tuyến, hãy ưu tiên website và ứng dụng đáng tin cậy, đồng thời bật thông báo giao dịch và khóa thẻ ngay khi phát hiện dấu hiệu sử dụng trái phép.
Nắm rõ biểu phí và điều kiện ưu đãi: Tìm hiểu kỹ phí thường niên, phí chậm thanh toán, lãi suất, phí rút tiền mặt và các khoản phí liên quan trước khi sử dụng thẻ. Với chương trình hoàn tiền, giảm giá hoặc trả góp, bạn cũng cần kiểm tra điều kiện áp dụng, thời hạn và giới hạn ưu đãi để tránh phát sinh chi phí ngoài dự kiến.
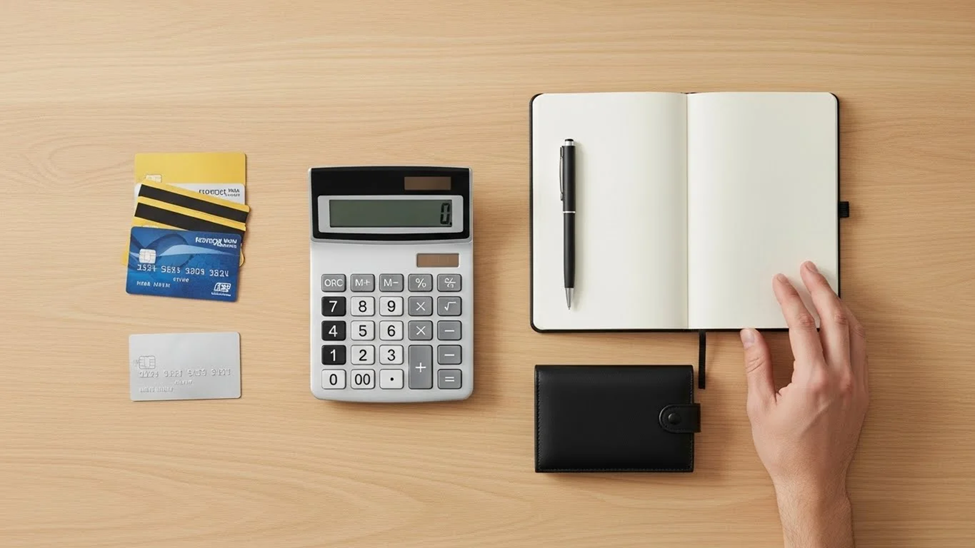
Sinh viên nên lập ngân sách hàng tháng và sử dụng thẻ tín dụng hợp lý để tránh chi tiêu vượt khả năng thanh toán (Nguồn: FE CREDIT)
Câu hỏi thường gặp về mở thẻ tín dụng cho sinh viên
Mở thẻ tín dụng FE CREDIT cần những gì?
Để đăng ký mở thẻ tín dụng FE CREDIT, bạn chỉ cần chuẩn bị CCCD gắn chip và đăng ký trực tuyến 100% qua ứng dụng FE ONLINE 2.0. Điều kiện đăng ký cơ bản gồm: là công dân Việt Nam từ 20 - 60 tuổi, có thu nhập ổn định từ 3 triệu đồng/tháng và không có nợ xấu trên hệ thống CIC.
Hạn mức thẻ tín dụng cho sinh viên là bao nhiêu?
Hạn mức thẻ tín dụng cho sinh viên thường dao động từ 10 - 20 triệu đồng, tùy thuộc vào chính sách của đơn vị phát hành, hồ sơ đăng ký, thu nhập và khả năng thanh toán của người mở thẻ.
Mở thẻ tín dụng online cho sinh viên mất bao lâu?
Thời gian xét duyệt hồ sơ mở thẻ tín dụng FE CREDIT online khoảng 15 - 30 phút. Sau khi hồ sơ được phê duyệt và hoàn tất ký hợp đồng, khách hàng có thể sử dụng thẻ tín dụng ảo để chi tiêu trực tuyến. Thẻ vật lý dự kiến được giao đến địa chỉ đăng ký trong vòng 7 ngày làm việc, tùy thuộc vào địa chỉ nhận thẻ và đơn vị vận chuyển.
Sinh viên không có thu nhập có mở được thẻ tín dụng không?
Sinh viên không có thu nhập thường khó mở thẻ tín dụng chính vì ngân hàng và tổ chức tài chính thường yêu cầu người đăng ký đủ 18 tuổi và có nguồn thu nhập ổn định để đánh giá khả năng thanh toán dư nợ. Tuy nhiên, sinh viên có thể cân nhắc mở thẻ tín dụng phụ từ người thân hoặc đăng ký thẻ có tài sản bảo đảm, tùy theo điều kiện của đơn vị phát hành.
Sinh viên dùng thẻ tín dụng có ảnh hưởng đến CIC không?
Có. Thông tin dư nợ và lịch sử thanh toán thẻ tín dụng của sinh viên thường được ghi nhận lên hệ thống CIC. Nếu thanh toán đúng hạn, sinh viên có thể từng bước xây dựng lịch sử tín dụng tích cực. Trường hợp quá hạn từ 91 ngày trở lên, khoản nợ sẽ thuộc nhóm nợ xấu (nợ nhóm 3 trở lên). Vì vậy, sinh viên nên chi tiêu trong khả năng tài chính và thanh toán dư nợ đúng hạn để tránh ảnh hưởng đến lịch sử tín dụng.
Sinh viên mở thẻ tín dụng phụ thì ai chịu trách nhiệm thanh toán?
Khi mở thẻ tín dụng phụ, chủ thẻ chính là người chịu trách nhiệm thanh toán toàn bộ dư nợ phát sinh trên tài khoản, bao gồm cả các khoản chi tiêu từ thẻ phụ.
Kết luận
Thẻ tín dụng sẽ phát huy hiệu quả khi bạn xác định rõ mục đích sử dụng, ngân sách chi tiêu và thời điểm thanh toán. Sau khi có kế hoạch cụ thể, bạn nên lựa chọn dòng thẻ phù hợp với nhu cầu và thói quen chi tiêu của bản thân, đồng thời duy trì thanh toán dư nợ đúng hạn để hạn chế phát sinh lãi phí và hỗ trợ xây dựng lịch sử tín dụng tích cực.
Tải ứng dụng FE ONLINE 2.0 và đăng ký mở thẻ tín dụng FE CREDIT ngay hôm nay, hoặc liên hệ hotline thẻ tín dụng 1900 6939 để được tư vấn chi tiết.
Xem thêm:


có thể bạn quan tâm
Các tin liên quan
Vay bằng bảo hiểm nhân thọ: Điều kiện, lãi suất và thủ tục vay mới nhất 2026
Vay bằng bảo hiểm nhân thọ là hình thức vay vốn dựa vào hợp đồng bảo hiểm nhân thọ mà không cần thế chấp tài sản. Tìm hiểu điều kiện, hạn mức, lãi suất và quy trình thực hiện.
Cảnh giác thủ đoạn chiếm quyền sử dụng sim điện thoại, xâm nhập tài khoản ngân hàng, ví điện tử
Thủ đoạn chiếm quyền kiểm soát SIM có thể tạo điều kiện để kẻ gian xâm nhập tài khoản ngân hàng, ví điện tử và chiếm đoạt tài sản của người dùng.
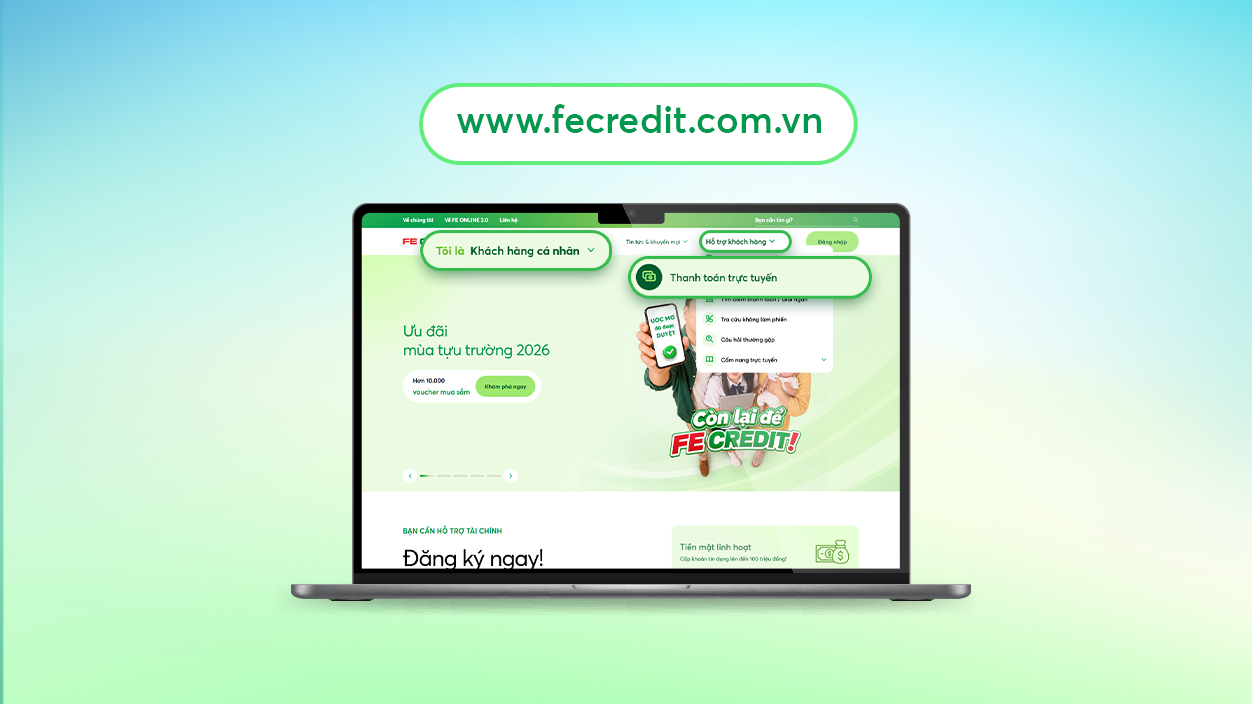
Hướng dẫn tra cứu và thanh toán dư nợ khoản vay, thẻ tín dụng qua VNPAY trên website FE CREDIT
Quý Khách hàng có thể chủ động tra cứu thông tin và nhanh chóng hoàn thành nghĩa vụ thanh toán dư nợ khoản vay, thẻ tin dụng trực tuyến qua VNPAY ngay trên website FE CREDIT theo hướng dẫn.