8 CÁCH THANH TOÁN THẺ TÍN DỤNG TIỆN LỢI, AN TOÀN VÀ LƯU Ý CẦN BIẾT
Thanh toán dư nợ thẻ tín dụng đúng hạn là yếu tố quan trọng giúp khách hàng chủ động tài chính và hạn chế phát sinh lãi, phí không mong muốn. Hiện nay, có nhiều cách thanh toán thẻ tín dụng như chuyển khoản, thanh toán qua ứng dụng ngân hàng, ví điện tử hoặc các kênh hỗ trợ khác. Trong bài viết này, FE CREDIT sẽ tổng hợp 8 cách thanh toán thẻ tín dụng tiện lợi, an toàn cùng những lưu ý cần biết để chủ thẻ quản lý dư nợ hiệu quả.
Xem thêm: Mở Thẻ Tín Dụng FE CREDIT Hạn Mức Đến 60 Triệu, Chỉ Với CCCD
8 cách thanh toán thẻ tín dụng nhanh chóng, tiện lợi
Tùy vào đơn vị phát hành và điều kiện sử dụng, chủ thẻ có thể lựa chọn nhiều phương thức thanh toán khác nhau. Dưới đây là 8 cách phổ biến, thuận tiện và dễ thực hiện.
1. Thanh toán thẻ tín dụng qua Internet Banking
Khách hàng có thể thanh toán dư nợ thẻ tín dụng qua Internet Banking bằng cách đăng nhập vào website của tổ chức mở thẻ, không cần đến trực tiếp chi nhánh hoặc phòng giao dịch.
Các bước thực hiện thường gồm:
Bước 1: Truy cập website chính thức của tổ chức phát hành thẻ và đăng nhập tài khoản.
Bước 2: Tìm và chọn chức năng “Thanh toán thẻ tín dụng” hoặc mục “Thanh toán hóa đơn”, tùy giao diện từng đơn vị.
Bước 3: Chọn thẻ tín dụng cần thanh toán và tài khoản ngân hàng dùng để trích tiền.
Bước 4: Nhập số tiền muốn thanh toán (toàn bộ hoặc tối thiểu) và xác nhận để hoàn tất giao dịch.
Chủ thẻ có thể thanh toán thẻ tín dụng qua website Internet Banking của đơn vị phát hành (Nguồn: Sưu tầm)
2. Thanh toán thẻ tín dụng qua Mobile Banking
Khách hàng có thể sử dụng ứng dụng Mobile Banking của tổ chức phát hành thẻ để thanh toán dư nợ thẻ tín dụng. Hình thức này mang đến sự thuận tiện, cho phép chủ thẻ thực hiện giao dịch mọi lúc, đồng thời dễ dàng kiểm tra số tiền cần trả và theo dõi lịch sử thanh toán.
Tùy giao diện và tính năng của từng ứng dụng, các bước thực hiện thường gồm:
Bước 1: Đăng nhập vào ứng dụng Mobile Banking và chọn mục “Thẻ” tại màn hình chính.
Bước 2: Chọn chức năng “Thanh toán” hoặc “Thanh toán thẻ tín dụng”, sau đó chọn thẻ tín dụng cần thanh toán.
Bước 3: Nhập số tiền thanh toán, có thể là toàn bộ dư nợ, số tiền tối thiểu hoặc nhập số tiền mong muốn.
Bước 4: Kiểm tra thông tin giao dịch, xác thực theo hướng dẫn và hoàn tất thanh toán.
Xem thêm:
3. Thanh toán thẻ tín dụng qua MoMo
Để sử dụng hình thức này, người dùng cần có tài khoản MoMo đã liên kết với tài khoản ngân hàng hoặc có số dư khả dụng trong ví. Các bước thực hiện thường gồm:
Bước 1: Đăng nhập vào ứng dụng MoMo.
Bước 2: Nhập từ khóa “Thanh toán thẻ tín dụng” trên thanh tìm kiếm và chọn dịch vụ tương ứng.
Bước 3: Chọn đơn vị phát hành thẻ và nhập số thẻ hoặc số tài khoản thẻ.
Bước 4: Nhập số tiền cần thanh toán, sau đó kiểm tra lại thông tin giao dịch và chọn “Thanh toán” để hoàn tất giao dịch.
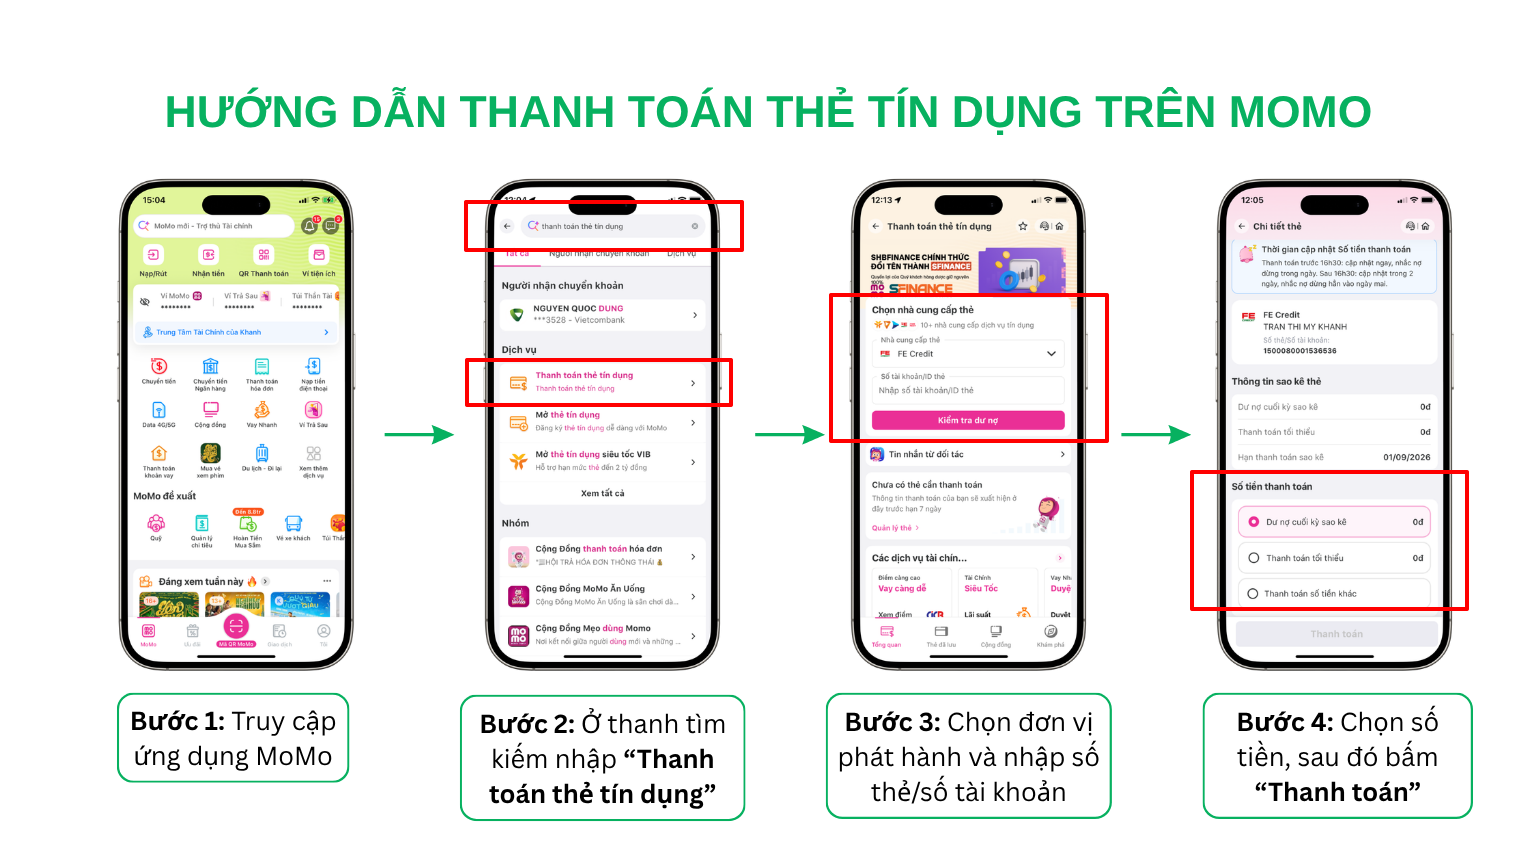
Hướng dẫn thanh toán thẻ tín dụng trên ứng dụng MoMo (Nguồn: FE CREDIT)
4. Thanh toán thẻ tín dụng qua ZaloPay
ZaloPay là một trong những phương thức giúp khách hàng thanh toán thẻ tín dụng trực tiếp trên điện thoại. Với các thao tác đơn giản, chủ thẻ có thể chủ động thực hiện giao dịch và lựa chọn số tiền muốn thanh toán theo nhu cầu.
Các bước thực hiện thường gồm:
Bước 1: Đăng nhập ứng dụng ZaloPay và chọn “Trả khoản vay” tại giao diện màn hình chính.
Bước 2: Chọn đơn vị phát hành thẻ hoặc chọn “Thêm thẻ cần thanh toán”, sau đó thực hiện thao tác đọc thẻ theo hướng dẫn trên ứng dụng.
Bước 3: Nhập mã hợp đồng hoặc số tài khoản thẻ theo yêu cầu.
Bước 4: Nhập số tiền cần thanh toán, có thể chọn dư nợ trong kỳ hoặc nhập số tiền khác, sau đó nhấn “Tiếp tục”.
Bước 5: Kiểm tra lại số tiền và nguồn tiền sử dụng, sau đó chọn “Xác nhận” để hoàn tất giao dịch.
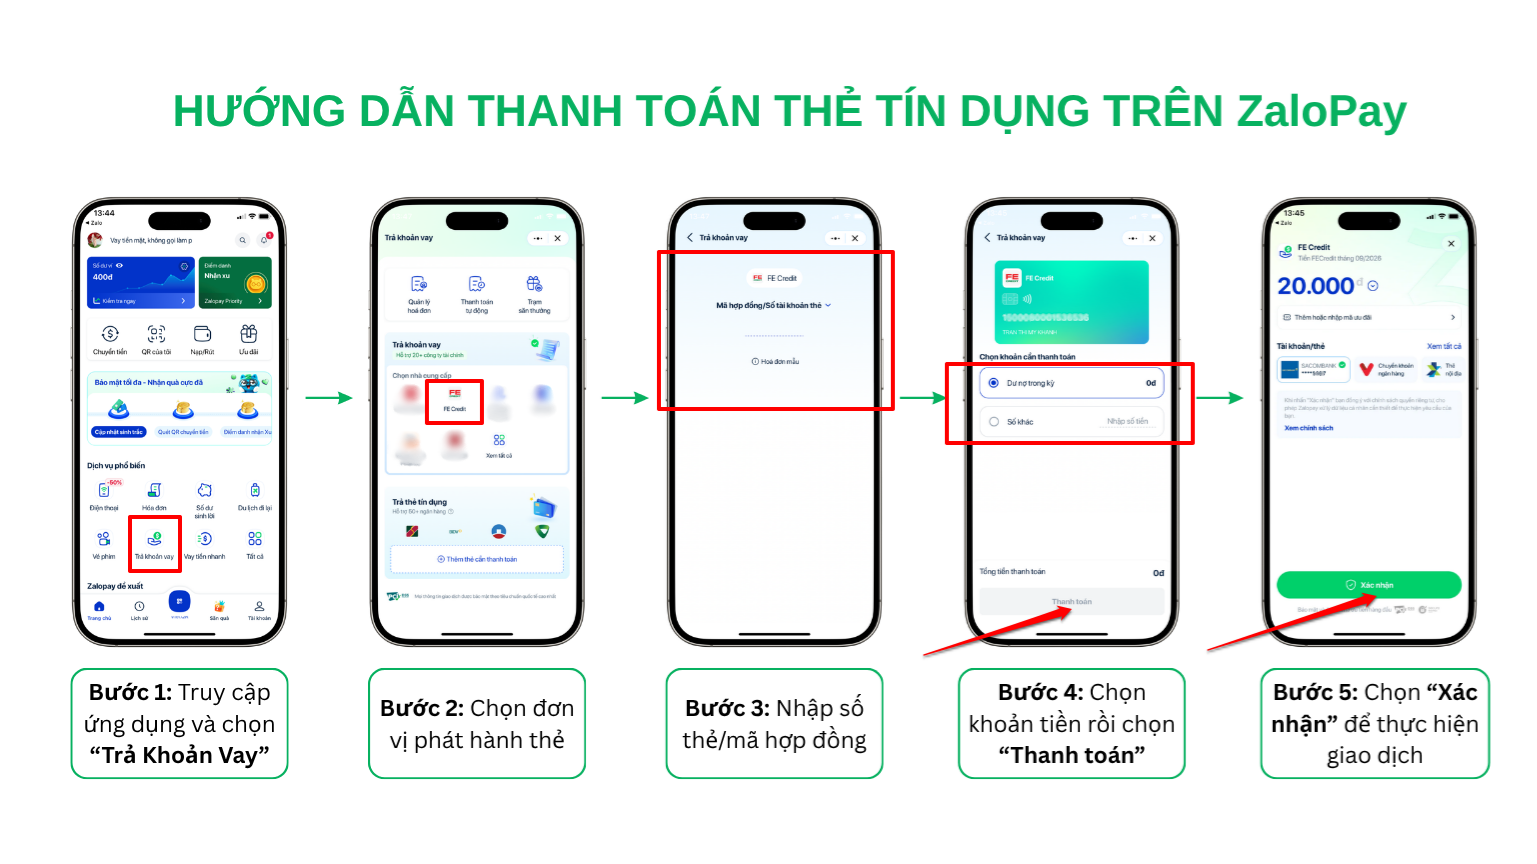
Dễ dàng thanh toán dư nợ thẻ tín dụng trên ứng dụng ZaloPay (Nguồn: FE CREDIT)
5. Thanh toán thẻ tín dụng từ tài khoản ngân hàng khác
Khách hàng có thể thanh toán thẻ tín dụng từ tài khoản ngân hàng khác bằng hình thức chuyển khoản liên ngân hàng. Cách này phù hợp với người dùng có tài khoản tại nhiều ngân hàng và muốn chủ động lựa chọn nguồn tiền để thanh toán. Với thẻ tín dụng FE CREDIT, khách hàng có thể thực hiện theo các bước sau:
Đối với khách hàng đang sử dụng thẻ tín dụng FE CREDIT có thể thanh toán dư nợ thẻ qua các bước sau:
Bước 1: Đăng nhập ứng dụng FE ONLINE 2.0 để tra cứu số hợp đồng hoặc số tài khoản thẻ tín dụng. Tùy sản phẩm, thông tin được tìm thấy tại:
Khoản vay điện máy, xe máy: Chọn “Khoản Trả Góp” → “Quản Lý Khoản Vay”.
Thẻ tín dụng FE CREDIT: Chọn “Thẻ” → “Quản Lý Thẻ”.
Tiền mặt linh hoạt trên thẻ: Chọn “Thẻ” → “Quản Lý Khoản Vay”
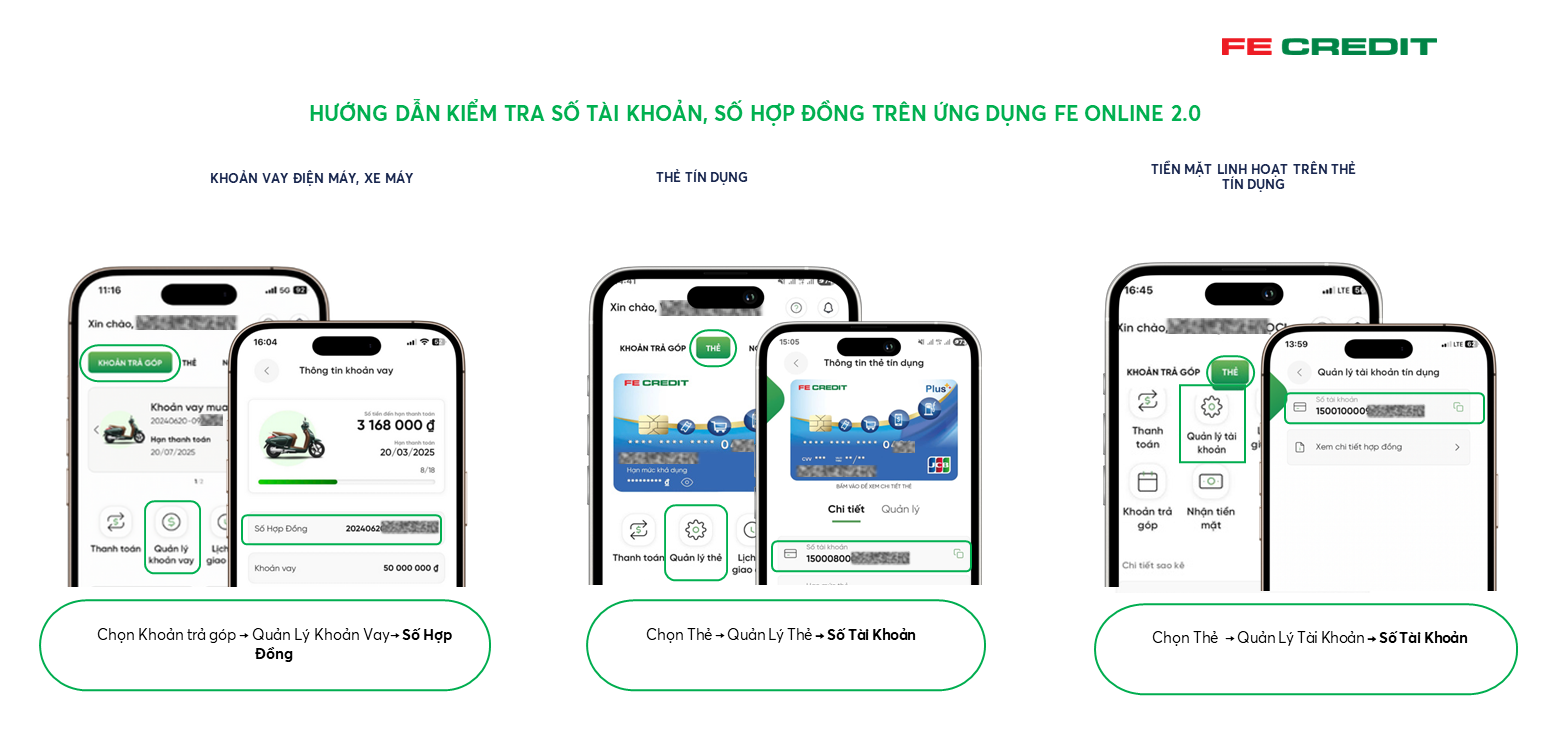
Khách hàng đăng nhập vào FE ONLINE để tra cứu số hợp đồng hoặc số tài khoản thẻ tín dụng (Nguồn: FE CREDIT)
Bước 2: Đăng nhập ứng dụng ngân hàng đang sử dụng và chọn “Chuyển tiền” hoặc “Chuyển khoản”.
Bước 3: Nhập thông tin tài khoản thụ hưởng:
Ngân hàng: VPBank
Số tài khoản: 65227557
Tên tài khoản: CÔNG TY TÀI CHÍNH TNHH NGÂN HÀNG VIỆT NAM THỊNH VƯỢNG SMBC
Bước 4: Nhập chính xác số tiền cần thanh toán.
Bước 5: Tại phần nội dung chuyển khoản, nhập một trong các thông tin bắt buộc:
Số hợp đồng, ví dụ: 20250101-1234567.
Hoặc số tài khoản thẻ tín dụng, ví dụ: 1500012345678999.
Bước 6: Kiểm tra kỹ toàn bộ thông tin giao dịch, sau đó xác nhận để hoàn tất chuyển khoản.
Khi thanh toán thẻ tín dụng từ tài khoản ngân hàng khác, khách hàng cần kiểm tra chính xác thông tin tài khoản thụ hưởng và nội dung chuyển khoản trước khi xác nhận giao dịch để hạn chế sai sót.
6. Thanh toán thẻ tín dụng bằng mã QR
Khách hàng có thể sử dụng tính năng quét mã QR trên ứng dụng ngân hàng để thực hiện thanh toán thẻ tín dụng nhanh chóng, thay vì phải nhập thủ công thông tin tài khoản thụ hưởng và nội dung chuyển khoản. Cách này giúp giảm nguy cơ nhập sai thông tin, đồng thời thuận tiện khi thanh toán dư nợ.
Với chủ thẻ tín dụng FE CREDIT, khách hàng có nhu cầu thanh toán bằng mã QR có thể thực hiện theo các bước sau:
Bước 1: Đăng nhập ứng dụng FE ONLINE và chọn “Thanh toán” tại màn hình chính.
Bước 2: Chọn thẻ tín dụng cần thanh toán, chọn nguồn tiền “Thanh toán mã QR”, sau đó nhấn “Tiếp tục”.
Bước 3: Nhập số tiền cần thanh toán, có thể chọn toàn bộ dư nợ, số tiền tối thiểu hoặc nhập số tiền mong muốn, rồi chọn “Thanh toán”.
Bước 4: Tải mã QR về điện thoại, sau đó mở ứng dụng ngân hàng hoặc ví điện tử có hỗ trợ quét mã QR để quét mã và thực hiện giao dịch.
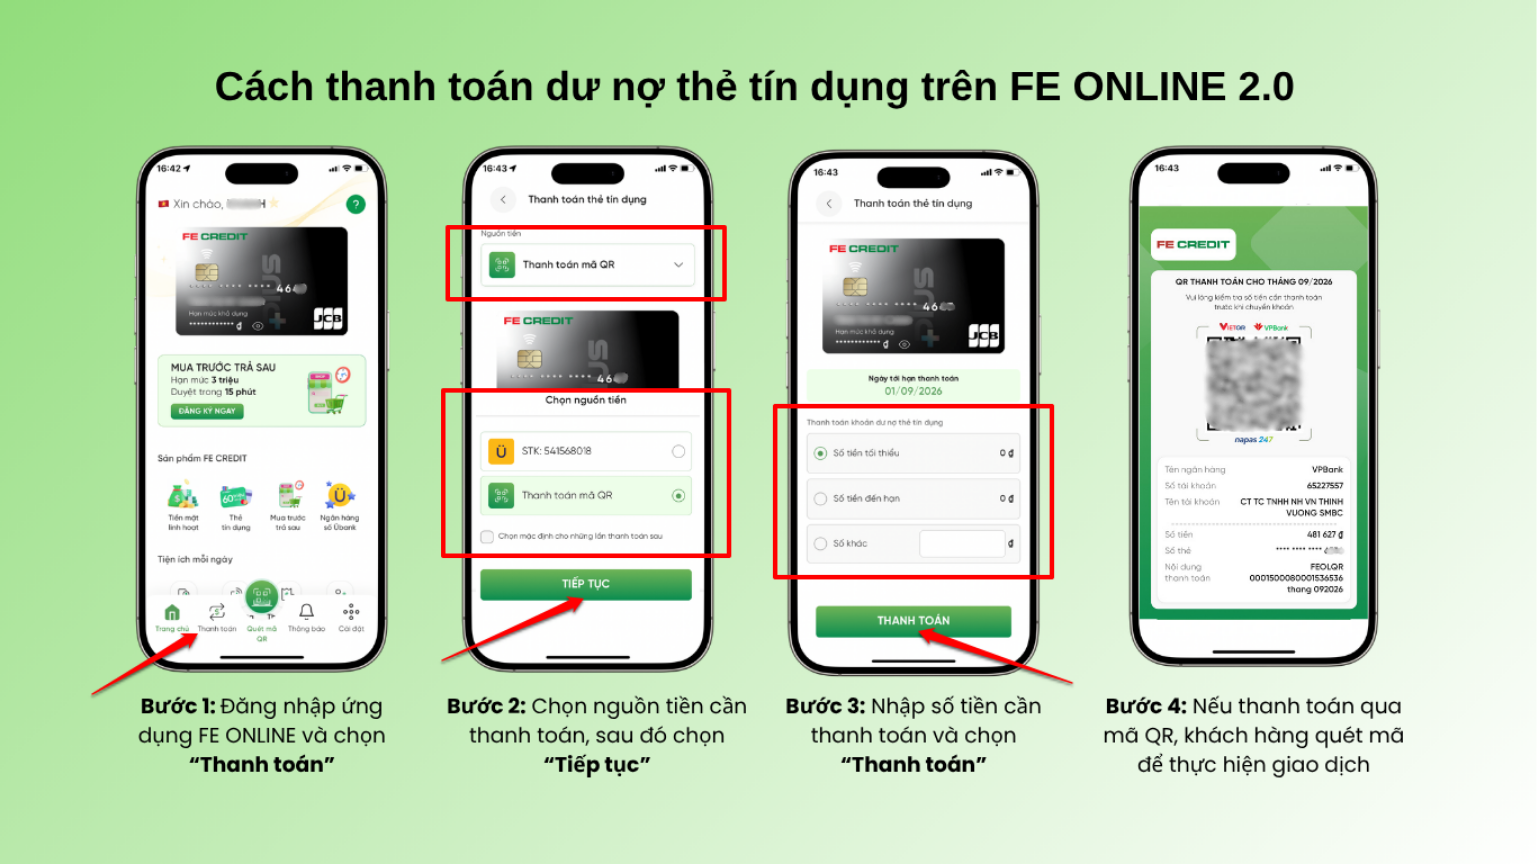
Hướng dẫn thanh toán dư nợ thẻ tín dụng FE CREDIT trên ứng dụng FE ONLINE (Nguồn: FE CREDIT)
Xem thêm:
7. Thanh toán thẻ tín dụng tại ATM
Khách hàng cũng có thể lựa chọn thanh toán thẻ tín dụng tại ATM trong trường hợp không thuận tiện thực hiện giao dịch trực tuyến. Các bước thực hiện thường gồm:
Bước 1: Đến ATM của ngân hàng phát hành thẻ hoặc máy ATM có hỗ trợ chức năng thanh toán dư nợ thẻ tín dụng.
Bước 2: Đưa thẻ vào máy, nhập mã PIN và chọn chức năng “Thanh toán thẻ tín dụng”.
Bước 3: Nhập số tiền cần thanh toán theo hướng dẫn trên màn hình.
Bước 4: Kiểm tra lại thông tin và xác nhận giao dịch.
Bước 5: Nhận lại thẻ và giữ biên lai (nếu có) để đối chiếu khi cần thiết.
Trước khi thực hiện, khách hàng nên kiểm tra ATM có hỗ trợ thanh toán dư nợ thẻ tín dụng hay không. Đồng thời, cần lưu ý thời gian ngân hàng ghi nhận giao dịch, đặc biệt khi thực hiện thanh toán gần ngày đến hạn để hạn chế phát sinh tình trạng thanh toán trễ.
8. Thanh toán thẻ tín dụng trực tiếp tại quầy giao dịch
Đây là phương thức phù hợp với người chưa quen sử dụng ngân hàng điện tử hoặc cần được hướng dẫn trong quá trình thanh toán.
Thông thường, quy trình thực hiện gồm:
Bước 1: Đến chi nhánh hoặc điểm giao dịch của tổ chức phát hành thẻ trong thời gian làm việc.
Bước 2: Xuất trình giấy tờ tùy thân và cung cấp thông tin thẻ tín dụng theo yêu cầu.
Bước 3: Thông báo số tiền muốn thanh toán và thực hiện nộp tiền theo hướng dẫn của nhân viên.
Bước 4: Kiểm tra lại thông tin giao dịch và nhận chứng từ xác nhận thanh toán.
Xem thêm:
Những lưu ý cần biết khi thanh toán thẻ tín dụng
Để quá trình thanh toán thẻ tín dụng diễn ra thuận lợi và hạn chế các khoản phí không mong muốn, khách hàng nên lưu ý:
Chủ động thanh toán trước ngày đến hạn: Mỗi kỳ sao kê đều có ngày đến hạn thanh toán cụ thể. Chủ thẻ nên hoàn tất khoản thanh toán trước từ 3 - 5 ngày, đặc biệt với các giao dịch cần thời gian xử lý hoặc ghi nhận. Điều này giúp hạn chế nguy cơ phát sinh phí chậm trả và lãi theo chính sách của đơn vị phát hành.
Kiểm tra số tiền cần thanh toán: Trước khi giao dịch, chủ thẻ nên kiểm tra sao kê để xác định chính xác dư nợ, số tiền thanh toán tối thiểu và ngày đến hạn. Nếu có đủ khả năng tài chính, nên thanh toán toàn bộ dư nợ đúng hạn để hạn chế phát sinh lãi trên phần dư nợ còn lại.
Kiểm tra trạng thái sau khi thanh toán: Sau khi giao dịch hoàn tất, cần kiểm tra thông báo, lịch sử giao dịch hoặc dư nợ trên ứng dụng tài chính để đảm bảo khoản tiền đã được ghi nhận. Nếu thông tin chưa được cập nhật hoặc có sai lệch, nên liên hệ đơn vị phát hành để được hỗ trợ.
Bảo mật thông tin khi thanh toán: Không chia sẻ số thẻ, mã PIN, CVV/CVC, mật khẩu ngân hàng điện tử hoặc mã OTP cho người khác. Khi thanh toán bằng thẻ tín dụng trực tuyến, nên sử dụng ứng dụng hoặc website chính thức của đơn vị phát hành và kiểm tra kỹ thông tin trước khi xác nhận.
Cảnh giác với dịch vụ đáo hạn thẻ tín dụng: Các dịch vụ đáo hạn có thể yêu cầu khách hàng cung cấp thông tin thẻ hoặc mã bảo mật, tiềm ẩn rủi ro về an toàn thông tin và giao dịch ngoài ý muốn. Khách hàng nên ưu tiên các phương thức thanh toán được đơn vị phát hành hỗ trợ để đảm bảo an toàn tài chính.
Xem thêm:
Cách hạn chế quá hạn thanh toán tín dụng
Quá hạn thanh toán dư nợ thẻ tín dụng có thể khiến khách hàng phát sinh thêm lãi, phí và ảnh hưởng đến lịch sử tín dụng. Để chủ động quản lý dư nợ, có thể áp dụng một số cách sau:
Thiết lập nhắc lịch thanh toán: Ghi chú ngày đến hạn trên lịch cá nhân hoặc bật thông báo trên ứng dụng tài chính. Nên đặt lịch nhắc trước vài ngày để có thời gian chuẩn bị nguồn tiền và xử lý nếu phát sinh vấn đề trong quá trình giao dịch.
Cài đặt tính năng trích nợ tự động: Nếu đơn vị phát hành hỗ trợ, khách hàng có thể đăng ký trích tiền tự động từ tài khoản thanh toán để thanh toán dư nợ thẻ vào ngày quy định, giúp hạn chế tình huống quên ngày thanh toán.
Ưu tiên thanh toán đầy đủ dư nợ: Chủ thẻ nên thanh toán toàn bộ dư nợ theo sao kê đúng hạn để hạn chế phát sinh lãi trên phần dư nợ chưa thanh toán. Trường hợp chưa đủ khả năng thanh toán toàn bộ, cần đảm bảo trả ít nhất số tiền tối thiểu theo quy định và chủ động lên kế hoạch thanh toán phần dư nợ còn lại trong thời gian sớm nhất.
Duy trì hạn mức chi tiêu hợp lý: Chủ thẻ nên cân đối mức chi tiêu qua thẻ với thu nhập và khả năng thanh toán thực tế. Tránh sử dụng quá sát hạn mức tín dụng khi chưa có kế hoạch hoàn trả cụ thể, hạn chế áp lực tài chính và chủ động nguồn tiền khi đến kỳ thanh toán.
Liên hệ đơn vị phát hành thẻ khi gặp khó khăn về thanh toán: Trường hợp gặp khó khăn tài chính hoặc phát sinh sự cố khiến việc thanh toán bị ảnh hưởng, chủ thẻ nên liên hệ đơn vị phát hành thẻ càng sớm càng tốt. Việc trao đổi sớm giúp khách hàng nắm rõ tình trạng dư nợ, thời hạn thanh toán và được hướng dẫn phương án xử lý phù hợp theo chính sách hiện hành.
Câu hỏi thường gặp về thanh toán thẻ tín dụng
Thanh toán tiền điện bằng thẻ tín dụng có được không?
Có. Khách hàng có thể thanh toán tiền điện bằng thẻ tín dụng thông qua ứng dụng của ngân hàng/công ty tài chính, các ví điện tử (MoMo, ZaloPay, VNPAY) hoặc đăng ký thanh toán hóa đơn tự động hàng tháng. Khi thanh toán, nên kiểm tra kỹ thông tin mã khách hàng, số tiền cần trả và trạng thái giao dịch để đảm bảo hóa đơn được ghi nhận thành công.
Chỉ thanh toán số tiền tối thiểu thẻ tín dụng có sao không?
Trường hợp chưa đủ khả năng thanh toán toàn bộ dư nợ, chủ thẻ có thể thanh toán số tiền tối thiểu được ghi trên sao kê để đáp ứng nghĩa vụ thanh toán theo quy định của tổ chức phát hành. Tuy nhiên, phần dư nợ còn lại có thể tiếp tục phát sinh lãi và các khoản phí liên quan theo điều kiện sử dụng thẻ. Vì vậy, nếu có đủ khả năng tài chính, nên ưu tiên thanh toán toàn bộ dư nợ trước hoặc đúng ngày đến hạn để hạn chế chi phí phát sinh và chủ động quản lý tài chính.
Thanh toán dư tiền vào thẻ tín dụng có sao không?
Việc thanh toán dư tiền vào thẻ tín dụng không gây ảnh hưởng đến điểm tín dụng của bạn. Phần tiền vượt quá số dư cần thanh toán sẽ được ghi nhận là số dư có trên thẻ và có thể được sử dụng để thanh toán cho các giao dịch tiếp theo.
Nếu vô tình thanh toán thừa, chủ thẻ có thể tiếp tục sử dụng khoản tiền này cho nhu cầu chi tiêu, mua sắm bằng thẻ cho đến khi số dư được sử dụng hết. Tuy nhiên, không nên chủ động chuyển một khoản tiền lớn vượt quá dư nợ nếu không có nhu cầu.
Thanh toán thẻ tín dụng trễ 1 - 2 ngày có bị ghi nhận nợ xấu trên CIC không?
Thông thường, thanh toán thẻ tín dụng trễ 1 - 2 ngày chưa được xếp vào nhóm nợ xấu trên CIC. Việc phân loại nợ còn phụ thuộc vào thời gian quá hạn và quy định của tổ chức tín dụng. Tuy nhiên, khách hàng không nên chủ quan khi thanh toán trễ, bởi khoản nợ quá hạn có thể tiếp tục bị tính lãi, phí và được ghi nhận trong lịch sử tín dụng.
Kết luận
Thanh toán đúng hạn là nguyên tắc quan trọng để sử dụng thẻ tín dụng hiệu quả. Với các cách thanh toán đa dạng hiện nay như ngân hàng điện tử, ứng dụng tài chính, ví điện tử, ATM hay quầy giao dịch, chủ thẻ có thể dễ dàng chọn phương thức phù hợp và chủ động hoàn tất khoản thanh toán mỗi kỳ.
Nếu đang tìm kiếm thẻ tín dụng mở 100% online, không cần chứng minh thu nhập, hỗ trợ chi tiêu, mua sắm và trả góp, khách hàng có thể tham khảo các dòng thẻ FE CREDIT như JCB Plus và Mastercard Góp Dễ. Thẻ có hạn mức đến 60 triệu đồng, miễn lãi tối đa 45 ngày và hỗ trợ chuyển đổi trả góp linh hoạt. Bên cạnh đó, khách hàng có thể dễ dàng theo dõi dư nợ, quản lý giao dịch và thanh toán thẻ ngay trên ứng dụng FE ONLINE.
Khách hàng cần tìm hiểu hoặc tư vấn về thẻ tín dụng FE CREDIT có thể truy cập website http://www.fecredit.com.vn/the-tin-dung/ hoặc liên hệ hotline 1900 6939 để được hỗ trợ chi tiết.
Xem thêm:


có thể bạn quan tâm
Các tin liên quan
4 cách kiểm tra nợ xấu bằng CCCD nhanh, chính xác và cách khắc phục
Chủ động kiểm tra nợ xấu trước khi vay để biết tình trạng tín dụng của bạn. Xem hướng dẫn tra cứu nợ xấu bằng CCCD trên website CIC và app kiểm tra nợ xấu chính thức.
Trả góp iPhone 17 Pro Max: Cách tính chi phí mỗi tháng và thủ tục trả góp
Trả góp iPhone 17 Pro Max với thông tin chi tiết về giá máy, mức trả trước, lãi suất, kỳ hạn và số tiền trả hàng tháng, giúp bạn chủ động kế hoạch tài chính.
Vay 10 triệu online trả góp bằng CCCD: Điều kiện, cách đăng ký vay
Vay 10 triệu trả góp bằng CCCD, duyệt vay từ 5 - 30 phút, không cần thế chấp tài sản. Tìm hiểu điều kiện, hồ sơ và số tiền cần trả hàng tháng trước khi đăng ký.