VAY BẰNG BẢO HIỂM NHÂN THỌ: ĐIỀU KIỆN, LÃI SUẤT VÀ THỦ TỤC VAY MỚI NHẤT 2026
Nhiều người đang tham gia bảo hiểm nhân thọ (BHNT) quan tâm liệu hợp đồng bảo hiểm có thể được sử dụng để đăng ký khoản vay bằng bảo hiểm nhân thọ hay không, cũng như các điều kiện, hạn mức và lãi suất áp dụng. Bài viết dưới đây của FE CREDIT sẽ giúp bạn tìm hiểu thông tin liên quan và những lưu ý quan trọng trước khi vay qua hợp đồng bảo hiểm nhân thọ.
Xem thêm: Vay Nhanh Online Đến 100 Triệu Với CCCD | Tiền Mặt Linh Hoạt
Vay bằng bảo hiểm nhân thọ là gì?
Vay bằng bảo hiểm nhân thọ (BHNT) là một hình thức vay tín chấp, trong đó khách hàng sử dụng hợp đồng bảo hiểm đang tham gia làm căn cứ để tổ chức tín dụng xem xét cấp khoản vay. Khi thẩm định, đơn vị cho vay xem xét các yếu tố như thời gian tham gia bảo hiểm, mức phí đóng định kỳ, thu nhập, lịch sử tín dụng và khả năng thanh toán của người vay.
Hình thức này áp dụng cho khách hàng có hợp đồng BHNT đáp ứng điều kiện của tổ chức tín dụng. Tuy nhiên, việc sở hữu hợp đồng bảo hiểm không đồng nghĩa với việc khoản vay chắc chắn được phê duyệt. Hạn mức, lãi suất và thời hạn vay còn phụ thuộc vào chính sách của đơn vị cho vay và kết quả thẩm định hồ sơ.
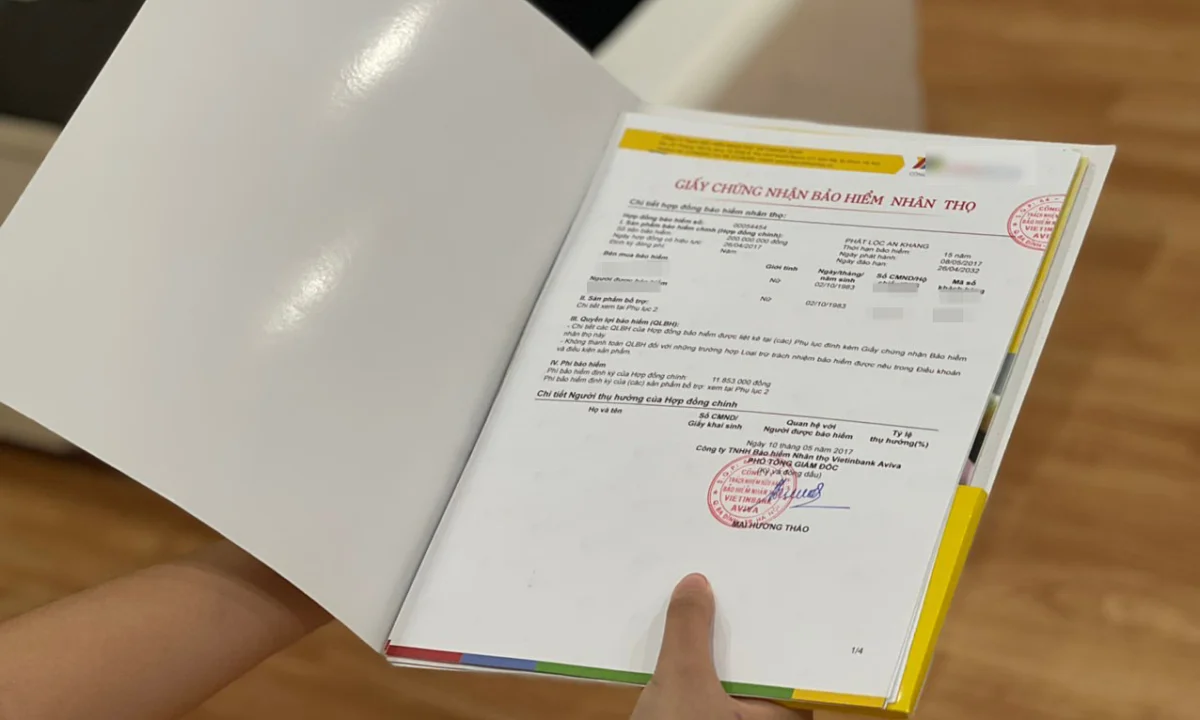
Vay bằng bảo hiểm nhân thọ là hình thức vay tín chấp dựa trên hợp đồng BHNT (Nguồn: Sưu tầm)
Xem thêm:
Ưu nhược điểm vay tiền bằng hợp đồng bảo hiểm nhân thọ
Vay tín chấp dựa trên hợp đồng bảo hiểm nhân thọ là khoản vay tại ngân hàng hoặc công ty tài chính, trong đó hợp đồng bảo hiểm đang duy trì giúp tăng độ tin cậy của hồ sơ vay. Hình thức này có những ưu điểm và hạn chế sau:
Ưu điểm
Không cần tài sản bảo đảm: Người vay không cần thế chấp nhà đất, xe cộ hay tài sản có giá trị khác để đăng ký vay.
Không cần chứng minh thu nhập: Một số đơn vị cho vay không yêu cầu bảng lương, sao kê ngân hàng hay hợp đồng lao động, thuận tiện cho người làm tự do hoặc kinh doanh riêng.
Thủ tục đơn giản: Hồ sơ chỉ cần CCCD, thông tin hợp đồng bảo hiểm còn hiệu lực và các giấy tờ liên quan theo yêu cầu của đơn vị cho vay.
Có thể được hưởng ưu đãi: Một số tổ chức tín dụng hợp tác với doanh nghiệp bảo hiểm có thể áp dụng hạn mức cao hơn hoặc lãi suất ưu đãi cho khách hàng có hợp đồng bảo hiểm.
Vẫn giữ nguyên quyền lợi bảo hiểm: Hợp đồng bảo hiểm nhân thọ vẫn duy trì hiệu lực và quyền lợi theo điều khoản hợp đồng trong quá trình vay, miễn là khách hàng đóng đầy đủ phí bảo hiểm và thanh toán khoản vay đúng hạn.
Nhược điểm
Lãi suất cao hơn vay thế chấp: Do không yêu cầu tài sản bảo đảm, khoản vay tín chấp bằng hợp đồng bảo hiểm nhân thọ có thể áp dụng lãi suất cao hơn so với khoản vay thế chấp. Mức lãi suất thực tế phụ thuộc vào chính sách của đơn vị cho vay và hồ sơ khách hàng.
Điều kiện ràng buộc về hợp đồng: Hợp đồng bảo hiểm phải còn hiệu lực, đáp ứng yêu cầu về thời gian tham gia tối thiểu (phổ biến từ 1 năm trở lên) và mức phí bảo hiểm hàng năm theo quy định của ngân hàng hoặc công ty tài chính.
Cần cân nhắc lợi ích và hạn chế khi vay bằng bảo hiểm nhân thọ (Nguồn: Sưu tầm)
Xem thêm:
Điều kiện vay trả góp bằng hợp đồng bảo hiểm nhân thọ
Điều kiện chung
Điều kiện vay trả góp bằng hợp đồng bảo hiểm nhân thọ (BHNT) tại các tổ chức tài chính thường gồm:
Là công dân Việt Nam, có CCCD gắn chip còn hiệu lực
Đáp ứng độ tuổi theo quy định của đơn vị cho vay, phổ biến từ 20 - 60 tuổi.
Có hợp đồng bảo hiểm nhân thọ còn hiệu lực, đáp ứng yêu cầu về thời gian tham gia và mức phí bảo hiểm.
Có nguồn thu nhập ổn định, đủ khả năng thanh toán nghĩa vụ trả nợ định kỳ.
Không có nợ xấu trên Trung tâm Thông tin Tín dụng Quốc gia Việt Nam (CIC).
Hồ sơ cần chuẩn bị
Căn cước công dân (CCCD) còn hiệu lực.
Giấy tờ xác nhận thông tin cư trú theo yêu cầu của đơn vị cho vay.
Bản gốc hoặc bản sao hợp đồng bảo hiểm nhân thọ kèm hóa đơn, biên lai hoặc chứng/phiếu thu đóng phí bảo hiểm của kỳ gần nhất.
Giấy tờ hoặc thông tin chứng minh thu nhập, nghề nghiệp (nếu được yêu cầu).
Các yếu tố ảnh hưởng hạn mức vay tiền qua hợp đồng bảo hiểm
Mức phí bảo hiểm đóng hàng năm/hàng tháng: Mức phí bảo hiểm càng cao phản ánh năng lực tài chính của khách hàng, tạo cơ sở để đơn vị cho vay xem xét phê duyệt hạn mức vay tương ứng.
Thời gian hiệu lực của hợp đồng bảo hiểm: Hợp đồng được duy trì hiệu lực càng lâu càng thể hiện tính ổn định, góp phần nâng cao độ tin cậy của hồ sơ và tăng cơ hội được xét duyệt hạn mức vay cao.
Lịch sử tín dụng: Khách hàng không có nợ xấu, nợ cần chú ý và không có quá nhiều khoản vay đang hoạt động tại các tổ chức tín dụng thường có lợi thế hơn khi xét duyệt hạn mức vay.
Thu nhập và khả năng thanh toán: Người vay cần đáp ứng mức thu nhập tối thiểu theo quy định của đơn vị cấp tín dụng, đồng thời bảo đảm khả năng thanh toán các khoản trả góp định kỳ.
Chính sách và quy định của đơn vị cho vay: Mỗi ngân hàng hoặc công ty tài chính có quy định riêng về mức phí bảo hiểm tối thiểu, thời gian tham gia, hạn mức tối đa và tiêu chí xét duyệt. Vì vậy, cùng một hợp đồng bảo hiểm, khách hàng có thể được duyệt hạn mức khác nhau tùy đơn vị cho vay.
Xem thêm:
Vay tín chấp online là gì? Hướng dẫn vay tín chấp online an toàn
Vay tiền nhanh trong ngày online 24/24 chỉ với CCCD và các lưu ý
Lãi suất vay tín chấp bảo hiểm nhân thọ hiện nay và cách tính
Mức lãi suất vay tín chấp bằng bảo hiểm nhân thọ trên thị trường hiện dao động khoảng 0.8% - 2.92%/tháng, tùy thuộc vào giá trị hợp đồng, thời gian tham gia bảo hiểm, hạn mức vay, thời hạn vay và lịch sử tín dụng của người vay. Lãi suất thực tế có thể khác nhau tùy chính sách của từng tổ chức tài chính và hồ sơ đăng ký.
Để xác định số tiền cần thanh toán mỗi tháng khi vay, khách hàng cần căn cứ vào số tiền được duyệt vay, lãi suất, thời hạn vay và phương thức tính lãi được quy định trong hợp đồng tín dụng.
Với phương thức tính lãi trên dư nợ ban đầu, tiền lãi được tính theo công thức:
Tiền gốc mỗi tháng = Tổng số tiền vay ÷ Thời hạn vay (tháng)
Tiền lãi mỗi tháng = Tổng số tiền vay × Lãi suất theo tháng
Tổng số tiền thanh toán mỗi tháng = Tiền gốc + Tiền lãi
Ví dụ: Khách hàng được duyệt khoản vay 20,000,000 đồng trong 12 tháng, với lãi suất giả định 1.6%/tháng, áp dụng phương pháp tính lãi trên dư nợ ban đầu:
Tiền gốc phải trả mỗi tháng: 20,000,000 ÷ 12 = 1,666,6667 đồng.
Tiền lãi trả mỗi tháng: 20,000,000 × 1.6% = 320,000 đồng.
Tổng số tiền thanh toán mỗi tháng: 1,666,667 + 320,000 = 1,986,667 đồng.
Như vậy, với khoản vay 20,000,000 đồng trong 12 tháng và lãi suất 1.6%/tháng, khách hàng cần thanh toán khoảng 1,986,667 đồng/tháng theo phương pháp tính lãi trên dư nợ ban đầu.
Lưu ý: Đây là ví dụ minh họa, chưa bao gồm các khoản phí khác. Số tiền trả góp thực tế phụ thuộc vào phương thức tính lãi và lịch thanh toán được quy định trong hợp đồng vay.
Hướng dẫn tính tiền lãi vay tín chấp hợp đồng bảo hiểm nhân thọ (Nguồn: Sưu tầm)
Xem thêm:
Quy trình đăng ký vay tín chấp bằng hợp đồng bảo hiểm nhân thọ
Quy trình vay tín chấp bằng hợp đồng bảo hiểm nhân thọ thường trải qua các bước sau:
Bước 1 - Đăng ký khoản vay: Khách hàng đăng ký trực tuyến trên website, ứng dụng của đơn vị cho vay hoặc liên hệ trực tiếp để được tư vấn. Người vay cung cấp thông tin cá nhân, nhu cầu vay và thông tin hợp đồng bảo hiểm nhân thọ.
Bước 2 - Chuẩn bị và gửi hồ sơ: Khách hàng chuẩn bị CCCD còn hiệu lực, thông tin hợp đồng bảo hiểm nhân thọ còn hiệu lực và các giấy tờ bổ sung theo yêu cầu của đơn vị cho vay.
Bước 3 - Thẩm định hồ sơ: Đơn vị cho vay kiểm tra thông tin cá nhân, tình trạng hợp đồng bảo hiểm, lịch sử tín dụng và khả năng thanh toán để đánh giá điều kiện vay, hạn mức và lãi suất phù hợp.
Bước 4 - Ký hợp đồng và nhận giải ngân: Nếu hồ sơ được phê duyệt, khách hàng kiểm tra các điều khoản về số tiền vay, lãi suất, thời hạn vay và lịch trả nợ trước khi ký hợp đồng. Khoản vay được giải ngân theo phương thức đã đăng ký và quy định của đơn vị cho vay.
Bước 5 - Thanh toán khoản vay theo kỳ hạn: Khách hàng thanh toán đầy đủ tiền gốc và lãi theo lịch trả nợ đã thỏa thuận, đồng thời duy trì việc đóng phí bảo hiểm theo hợp đồng để bảo đảm quyền lợi bảo hiểm.
Lưu ý khi vay bằng bảo hiểm nhân thọ
Để lựa chọn khoản vay phù hợp và hạn chế rủi ro tài chính, cần lưu ý những vấn đề sau:
Xác định rõ hình thức vay: Người vay cần phân biệt hình thức tạm ứng từ giá trị hoàn lại của hợp đồng bảo hiểm với vay tín chấp dựa trên hợp đồng bảo hiểm. Hai hình thức này có điều kiện, lãi suất và mức độ ảnh hưởng đến quyền lợi bảo hiểm khác nhau.
Tìm hiểu kỹ lãi suất và chi phí: Cần kiểm tra cách tính lãi trên dư nợ ban đầu hay dư nợ giảm dần, tổng số tiền phải trả và các khoản phí như phí trả nợ trước hạn hoặc phí chậm thanh toán. Nếu khoản vay đi kèm bảo hiểm, hãy xác nhận với đơn vị cho vay liệu việc tham gia bảo hiểm là bắt buộc hay tự nguyện.
Vay trong khả năng chi trả: Người vay nên cân đối khoản trả nợ với thu nhập thực tế sau khi trừ các khoản chi phí sinh hoạt, nợ hiện có và phí bảo hiểm định kỳ. Lựa chọn khoản vay phù hợp giúp bảo đảm khả năng thanh toán đúng hạn và giảm áp lực tài chính.
Lựa chọn đơn vị cho vay uy tín: Ưu tiên ngân hàng hoặc công ty tài chính được cấp phép hoạt động phù hợp với dịch vụ cung cấp và công khai minh bạch về lãi suất, chi phí. Đồng thời, cần cảnh giác với các yêu cầu chuyển phí trước không rõ ràng, cam kết chắc chắn giải ngân hoặc đề nghị cung cấp mã OTP và thông tin bảo mật.
Câu hỏi thường gặp về vay qua bảo hiểm nhân thọ
Bảo hiểm nhân thọ vay được bao nhiêu tiền?
Hạn mức vay phụ thuộc vào hình thức vay và chính sách của từng đơn vị. Với hình thức tạm ứng từ công ty bảo hiểm, số tiền được tạm ứng có thể lên đến khoảng 80% giá trị hoàn lại của hợp đồng, tùy quy định của doanh nghiệp bảo hiểm. Trong khi đó, vay tín chấp dựa trên hợp đồng bảo hiểm tại công ty tài chính thường có hạn mức từ vài chục triệu đến khoảng 100 triệu đồng, tùy hồ sơ và điều kiện xét duyệt.
Vay bằng bảo hiểm nhân thọ có bị kiểm tra CIC không?
Có. Khi đăng ký vay tín chấp tại ngân hàng hoặc công ty tài chính, người vay thường được kiểm tra lịch sử tín dụng trên CIC để đánh giá tình trạng dư nợ, lịch sử thanh toán và mức độ rủi ro trước khi xét duyệt khoản vay.
Vay bằng bảo hiểm nhân thọ có cần chứng minh thu nhập không?
Khi vay tín chấp bằng hợp đồng bảo hiểm nhân thọ, khách hàng thường không cần chứng minh thu nhập bằng hợp đồng lao động, sao kê lương hoặc sao kê tài khoản ngân hàng. Thay vào đó, tổ chức tín dụng có thể căn cứ vào thông tin hợp đồng bảo hiểm, mức phí đóng và lịch sử tín dụng để thẩm định hồ sơ.
Nợ xấu CIC có vay tiền qua bảo hiểm nhân thọ được không?
Nợ xấu trên CIC (nợ thuộc nhóm 3, 4 và 5) thường khó được duyệt vay tín chấp tại ngân hàng hoặc công ty tài chính, ngay cả khi sở hữu hợp đồng bảo hiểm nhân thọ. Nếu đang có nợ quá hạn, khách hàng nên kiểm tra nợ xấu trên CIC, chủ động xử lý khoản nợ còn tồn đọng và liên hệ đơn vị cho vay để xác nhận điều kiện xét duyệt trước khi đăng ký.
Kết luận
Vay bằng bảo hiểm nhân thọ giúp khách hàng có thêm lựa chọn tài chính khi cần vốn cho các nhu cầu cá nhân. Trước khi đăng ký, khách hàng nên tìm hiểu kỹ điều kiện vay, lãi suất, các khoản phí và cân đối khả năng trả nợ.
Nếu không có hợp đồng bảo hiểm nhân thọ (BHNT), khách hàng có thể tham khảo giải pháp vay tiêu dùng tín chấp tại FE CREDIT. Với sản phẩm Tiền mặt linh hoạt, FE CREDIT hỗ trợ hạn mức vay từ 3 đến 100 triệu đồng, kỳ hạn thanh toán lên đến 60 tháng, thủ tục đăng ký chỉ cần CCCD còn hiệu lực, không yêu cầu tài sản bảo đảm. Để được tư vấn và tìm hiểu thêm về sản phẩm, khách hàng có thể liên hệ FE CREDIT qua các kênh sau:
Tải ứng dụng FE ONLINE: https://feol.onelink.me/1Fm0?fecredit
Hotline tư vấn: (028) 3551 6868 hoặc (028) 3551 1555
Tham khảo sản phẩm Tiền Mặt Linh Hoạt tại FE CREDIT ngay hôm nay để tìm hiểu giải pháp vay phù hợp với nhu cầu và khả năng tài chính của mình.
Xem thêm:


có thể bạn quan tâm
Các tin liên quan
Cảnh giác thủ đoạn chiếm quyền sử dụng sim điện thoại, xâm nhập tài khoản ngân hàng, ví điện tử
Thủ đoạn chiếm quyền kiểm soát SIM có thể tạo điều kiện để kẻ gian xâm nhập tài khoản ngân hàng, ví điện tử và chiếm đoạt tài sản của người dùng.
Hướng dẫn tra cứu và thanh toán dư nợ khoản vay, thẻ tín dụng qua VNPAY trên website FE CREDIT
Quý Khách hàng có thể chủ động tra cứu thông tin và nhanh chóng hoàn thành nghĩa vụ thanh toán dư nợ khoản vay, thẻ tin dụng trực tuyến qua VNPAY ngay trên website FE CREDIT theo hướng dẫn.
Review xe máy điện Honda 2026: Giá, thủ tục và bảng tính chi phí mua trả góp
Xe điện Honda đang được quan tâm nhờ thiết kế hiện đại và khả năng vận hành tiết kiệm. Tìm hiểu các mẫu xe, giá bán, thông số và chi phí mua trả góp mới nhất.