4 CÁCH KIỂM TRA NỢ XẤU BẰNG CCCD NHANH, CHÍNH XÁC VÀ CÁCH KHẮC PHỤC
Kiểm tra nợ xấu là thông tin được nhiều người quan tâm trước khi đăng ký vay hoặc mở thẻ tín dụng. Hiện nay, khách hàng có thể check nợ xấu và tra cứu thông tin tín dụng qua các kênh chính thống, trong đó có hình thức trực tuyến trên ứng dụng. Bài viết dưới đây của FE CREDIT sẽ hướng dẫn 4 cách kiểm tra nợ xấu bằng CCCD nhanh chóng, chính xác, đồng thời giải thích cách xử lý nếu phát hiện khoản nợ quá hạn.
Tại sao cần chủ động kiểm tra nợ xấu định kỳ?
Nợ xấu có thể ảnh hưởng đến khả năng tiếp cận các khoản vay, thẻ tín dụng và một số sản phẩm tín dụng khác trong tương lai. Vì vậy, kiểm tra nợ xấu định kỳ giúp khách hàng chủ động theo dõi tình trạng tín dụng của mình, đồng thời sớm nhận biết những vấn đề phát sinh trong quá trình sử dụng khoản vay.
Nắm rõ tình trạng tín dụng: Khi tra cứu nợ xấu, khách hàng có thể kiểm tra thông tin tín dụng được ghi nhận, chẳng hạn như các khoản vay đang có, dư nợ, lịch sử thanh toán và tình trạng các khoản nợ. Đây là cơ sở để đánh giá tình hình tài chính và khả năng đáp ứng các nghĩa vụ thanh toán hiện tại.
Phát hiện thông tin chưa chính xác: Trong một số trường hợp, dữ liệu tín dụng có thể chưa được cập nhật hoặc phát sinh sai lệch. Việc check nợ xấu giúp khách hàng sớm nhận biết những thông tin bất thường liên quan đến khoản vay, dư nợ hoặc lịch sử thanh toán để liên hệ tổ chức tín dụng liên quan và đề nghị kiểm tra, xử lý theo quy định.
Theo dõi nghĩa vụ thanh toán: Kiểm tra lịch sử tín dụng cũng giúp người vay rà soát các khoản vay và tình trạng thanh toán, từ đó hạn chế bỏ sót kỳ hạn trả nợ. Việc thanh toán đúng hạn, đầy đủ theo thỏa thuận là yếu tố quan trọng để duy trì lịch sử tín dụng tốt và hạn chế phát sinh nợ quá hạn.
Chủ động trước nhu cầu tín dụng: Nếu đang có kế hoạch vay tiền, mua hàng trả góp hoặc mở thẻ tín dụng, khách hàng có thể kiểm tra nợ xấu trước để biết tình trạng tín dụng của mình. Trường hợp phát hiện khoản nợ quá hạn hoặc thông tin chưa chính xác, người vay có thể chủ động xử lý trước khi thực hiện hồ sơ tín dụng mới.
Kiểm tra nợ xấu định kỳ giúp khách hàng chủ động theo dõi tình trạng tín dụng (Nguồn: Sưu tầm)
Xem thêm:
Vay tín dụng là gì? Các hình thức vay tín dụng phổ biến và lưu ý khi vay
Vay hạn mức là gì? Ưu nhược điểm và các loại vay hạn mức phổ biến
Các cách kiểm tra nợ xấu nhanh chóng, chính xác
1. Kiểm tra nợ xấu trên website CIC
Người dùng có thể tra cứu nợ xấu trực tuyến thông qua website chính thức của CIC. Để thực hiện, người dùng cần đăng ký tài khoản và cung cấp thông tin định danh theo yêu cầu của hệ thống. Quy trình cơ bản gồm:
Bước 1: Truy cập website chính thức của CIC: https://cic.gov.vn/ và chọn mục “Đăng ký” để tạo tài khoản (nếu chưa có).
Bước 2: Điền đầy đủ các thông tin theo biểu mẫu. Người dùng nên sử dụng số điện thoại và email chính chủ để nhận thông báo và thực hiện xác nhận từ CIC.
Bước 3: Nhập mã OTP được gửi qua tin nhắn SMS hoặc email đã đăng ký, sau đó nhấn “Tiếp tục”. Sau khi hoàn tất các bước đăng ký, sau 01 ngày hệ thống CIC sẽ gọi điện để xác thực thông tin.
Bước 4: Sau khi tài khoản được xác thực và phê duyệt, người dùng đăng nhập vào hệ thống, chọn chức năng “Khai thác báo cáo” để kiểm tra thông tin tín dụng và nợ xấu CIC của bản thân.
Trong báo cáo, người dùng có thể theo dõi các thông tin liên quan đến quan hệ tín dụng, dư nợ, lịch sử các khoản nợ cần chú ý và nợ xấu được CIC ghi nhận. Báo cáo tín dụng thể nhân (K11) của CIC là báo cáo tín dụng dành cho cá nhân, cũng thể hiện thông tin nợ xấu hiện tại và lịch sử nợ xấu trong 5 năm, giúp người dùng chủ động theo dõi tình trạng tín dụng của mình.
Lưu ý: Kể từ ngày 01/04/2026, CIC sẽ tạm dừng việc đăng ký và khai thác sản phẩm, dịch vụ trên trang web https://cic.gov.vn đến khi có thông báo mới.
2. Tra cứu qua App iCIC, kiểm tra nợ xấu trên điện thoại
iCIC là ứng dụng được phát hành bởi Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC), giúp người dùng tiếp cận các dịch vụ thông tin tín dụng và kết nối nhu cầu vay trên điện thoại. Để check nợ xấu bằng CCCD trên ứng dụng, người dùng có thể thực hiện theo các bước sau:
Bước 1: Tải ứng dụng iCIC trên Google Play hoặc App Store về điện thoại.
Bước 2: Mở ứng dụng và chọn “Đăng ký” nếu chưa có tài khoản. Trường hợp đã có tài khoản, người dùng chọn “Đăng nhập”.
Bước 3: Nhập đầy đủ thông tin theo yêu cầu, như họ tên, số điện thoại, chụp ảnh hai mặt CCCD. Người dùng có thể được yêu cầu thực hiện xác thực khuôn mặt theo hướng dẫn trên ứng dụng. Sau đó, xác nhận số điện thoại bằng mã OTP được gửi về số đã đăng ký.
Bước 4: Khi tài khoản được phê duyệt, người dùng đăng nhập vào ứng dụng, chọn “Kiểm tra CIC” để thực hiện tra cứu báo cáo tín dụng của bản thân.
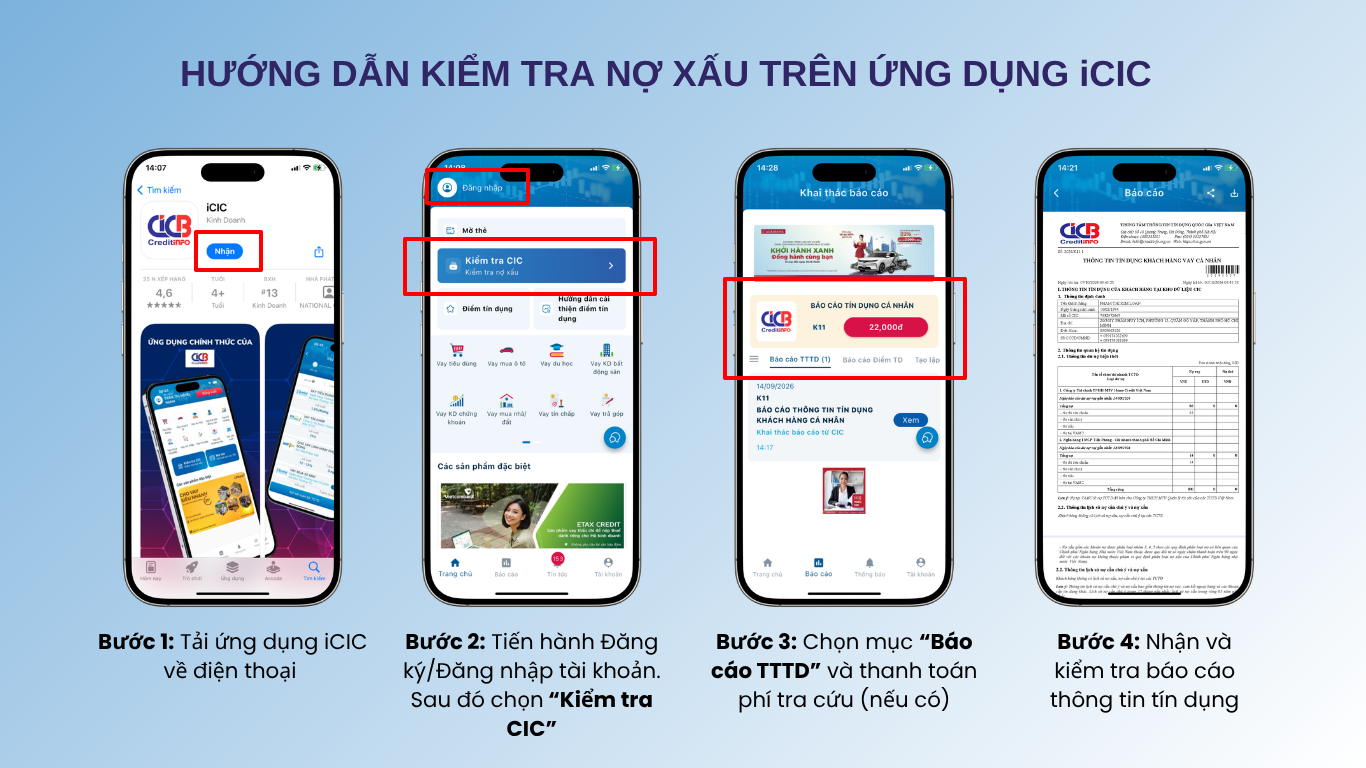
Hướng dẫn kiểm tra nợ xấu trên ứng dụng iCIC (Nguồn: FE CREDIT)
Lưu ý: Báo cáo thông tin tín dụng thể nhân (K11) được miễn phí 1 lần/năm đối với cá nhân tự tra cứu thông tin của bản thân. Từ lần thứ hai trong năm, phí khai thác báo cáo CIC là 22,000 đồng.
Xem thêm:
Vay bằng lái xe có được không? Điều kiện và cách đăng ký vay
Vay tín chấp online là gì? Hướng dẫn vay tín chấp online đơn giản, an toàn
3. Kiểm tra nợ xấu bằng CCCD tại quầy giao dịch
Bên cạnh hình thức tra cứu trực tuyến, khách hàng có thể kiểm tra nợ xấu bằng CCCD tại quầy giao dịch của ngân hàng. Hình thức này phù hợp với những người chưa quen thao tác trên website, ứng dụng hoặc muốn được hỗ trợ trực tiếp trong quá trình tra cứu.
Quy trình cơ bản gồm:
Bước 1: Chuẩn bị CCCD bản gốc và đến chi nhánh hoặc phòng giao dịch của ngân hàng có hỗ trợ tra cứu thông tin tín dụng.
Bước 2: Yêu cầu hỗ trợ tra cứu thông tin tín dụng cá nhân và xuất trình CCCD để nhân viên xác thực danh tính.
Bước 3: Khách hàng có thể được yêu cầu ký văn bản đồng thuận cho phép ngân hàng tra cứu thông tin CIC theo quy định về bảo mật và cung cấp thông tin tín dụng.
Bước 4: Nhận và kiểm tra báo cáo tín dụng, trong đó có thể xem các thông tin liên quan đến dư nợ, lịch sử thanh toán và tình trạng nợ xấu được ghi nhận.
Lưu ý: Việc kiểm tra CIC qua ngân hàng có thể phát sinh chi phí tùy theo quy định riêng của từng ngân hàng.
4. Kiểm tra nợ xấu CIC miễn phí trên ứng dụng MoMo
Bên cạnh website và ứng dụng CIC, người dùng có thể tra cứu CIC trên MoMo để theo dõi điểm tín dụng và tình trạng tín dụng cá nhân. Thông tin hiển thị trên MoMo được cung cấp từ CIC, giúp người dùng thuận tiện kiểm tra tình trạng tín dụng ngay trên ứng dụng.
Để kiểm tra, người dùng có thể thực hiện theo các bước sau:
Bước 1: Truy cập vào ứng dụng MoMo.
Bước 2: Ở thanh tìm kiếm, nhập từ khóa “Kiểm tra Điểm CIC” vào thanh tìm kiếm hoặc truy cập Trung Tâm Tài Chính và chọn biểu tượng “Điểm CIC”.
Bước 3: Chọn “Kiểm tra Điểm tín dụng CIC” để bắt đầu tra cứu.
Bước 4: Xem kết quả Điểm CIC được hiển thị trên ứng dụng. Người dùng có thể theo dõi điểm tín dụng để chủ động đánh giá tình trạng tín dụng của mình.
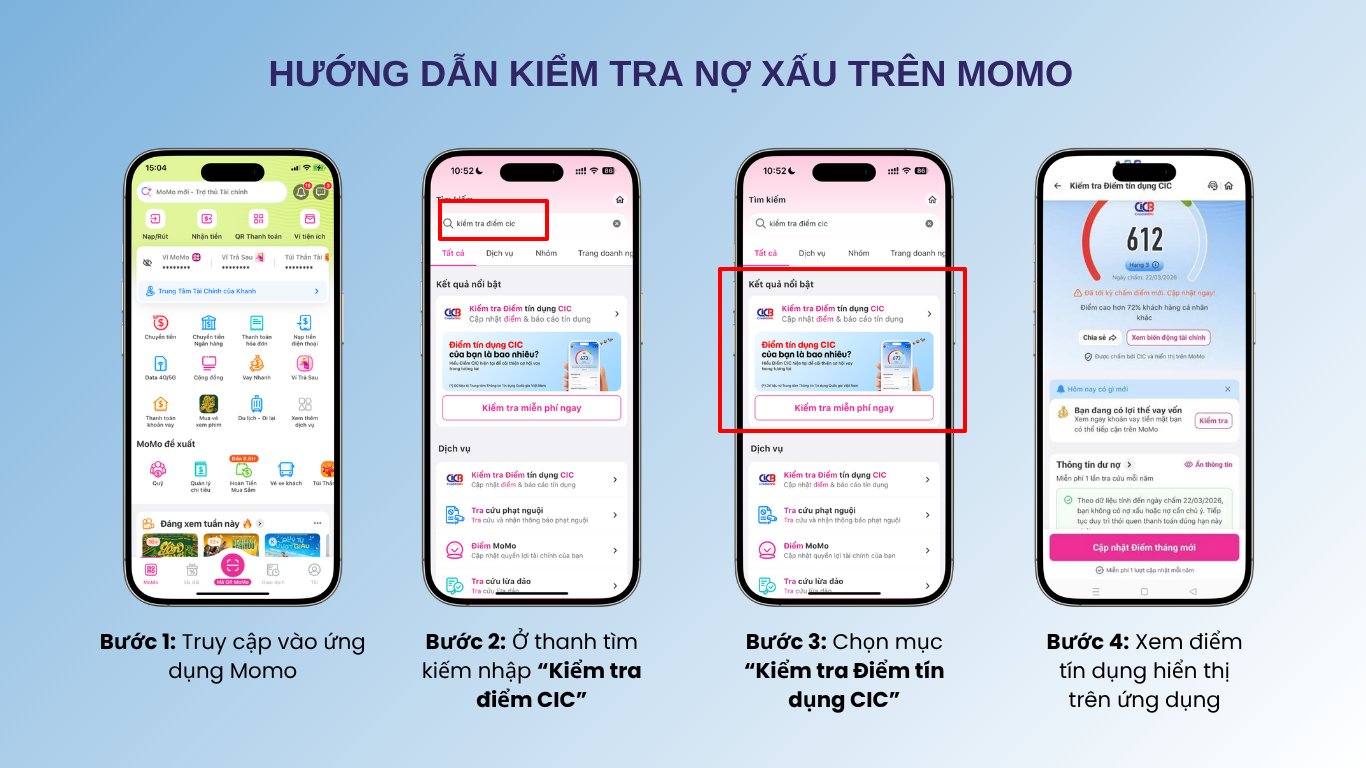
Hướng dẫn kiểm tra nợ xấu CIC miễn phí trên ứng dụng MoMo (Nguồn: FE CREDIT)
Xem thêm:
Cách xử lý nợ xấu và cải thiện điểm tín dụng
Nếu kết quả tra cứu nợ xấu cho thấy đang có khoản nợ quá hạn, người vay nên chủ động xử lý càng sớm càng tốt và duy trì lịch sử thanh toán tích cực trong thời gian tiếp theo. Một số cách có thể thực hiện gồm:
Thanh toán đầy đủ khoản nợ quá hạn: Trước tiên, người vay cần liên hệ với tổ chức tín dụng đang quản lý khoản vay để xác nhận chính xác số tiền còn phải thanh toán, bao gồm dư nợ gốc, lãi và các khoản phí phát sinh. Sau khi hoàn tất nghĩa vụ, người vay nên lưu giữ chứng từ hoặc xác nhận thanh toán để đối chiếu khi cần thiết.
Duy trì lịch sử thanh toán đúng hạn: Sau khi xử lý khoản nợ quá hạn, người vay nên ưu tiên thanh toán đầy đủ và đúng hạn đối với các khoản vay, thẻ tín dụng đang sử dụng. Có thể chủ động đặt lịch nhắc hoặc thanh toán sớm trước ngày đến hạn để hạn chế phát sinh chậm trả.
Nắm rõ thời gian xóa nợ xấu trên CIC: Thanh toán khoản nợ không có nghĩa là thông tin nợ xấu được xóa ngay lập tức khỏi lịch sử tín dụng. Thông tin về lịch sử nợ xấu vẫn có thể được lưu giữ và thể hiện trong báo cáo tín dụng trong một khoảng thời gian theo quy định. Do đó, người vay nên chủ động theo dõi và kiểm tra lại báo cáo tín dụng để cập nhật tình trạng khoản nợ.
Thỏa thuận cơ cấu lại thời hạn trả nợ: Nếu gặp khó khăn tạm thời về tài chính và không thể thanh toán đúng lịch, người vay nên chủ động liên hệ tổ chức tín dụng trước khi khoản vay chuyển sang tình trạng quá hạn để trao đổi phương án hỗ trợ phù hợp. Tùy chính sách và khả năng trả nợ, tổ chức tín dụng có thể xem xét cơ cấu lại thời hạn trả nợ theo quy định.
Một số lưu ý để bảo vệ thông tin khi tra cứu nợ xấu
Khi thực hiện kiểm tra nợ xấu hoặc tra cứu thông tin tín dụng trực tuyến, người dùng cần đặc biệt lưu ý những điều sau:
Sử dụng kênh chính thức khi tra cứu: Nên thực hiện tra cứu nợ xấu trực tiếp trên website hoặc ứng dụng chính thức của CIC. Tránh truy cập các đường link được gửi từ nguồn không xác định hoặc sử dụng những website, ứng dụng quảng cáo dịch vụ kiểm tra nợ xấu nhưng không rõ đơn vị cung cấp.
Không cung cấp tài khoản đăng nhập cho bên thứ ba: Người dùng không nên chia sẻ tên đăng nhập, mật khẩu, mã OTP hoặc thông tin xác thực tài khoản CIC cho bất kỳ cá nhân, tổ chức nào. Những thông tin này có thể bị lợi dụng để truy cập tài khoản hoặc thực hiện các hành vi không mong muốn.
Cảnh giác với dịch vụ xóa nợ xấu CIC cấp tốc: Các lời quảng cáo cam kết xóa nợ xấu, thay đổi lịch sử tín dụng hoặc nâng điểm tín dụng trong thời gian ngắn với một khoản phí cần được kiểm chứng cẩn thận. Người dùng nên chủ động làm việc với tổ chức tín dụng nơi phát sinh khoản nợ và theo dõi thông tin được cập nhật trên hệ thống CIC thay vì cung cấp CCCD, tài khoản hoặc chuyển tiền cho các dịch vụ không rõ nguồn gốc.
Cảnh giác với các dịch vụ quảng cáo xóa nợ xấu cấp tốc (Nguồn: Sưu tầm)
Câu hỏi thường gặp về kiểm tra nợ xấu
Kiểm tra CIC của người khác được không?
Cá nhân chỉ có thể tra cứu thông tin tín dụng của chính mình trên hệ thống CIC. Thông tin tín dụng là dữ liệu cá nhân và việc khai thác cần tuân thủ quy định về bảo mật, quyền riêng tư và sự đồng thuận của người được tra cứu. Vì vậy, người dùng không nên tự ý sử dụng CCCD hoặc thông tin cá nhân của người khác để check nợ xấu khi chưa được cho phép.
Kiểm tra nợ xấu CIC có mất phí không?
Theo quy định hiện tại (tổng hợp vào tháng 09/2026), cá nhân tự tra cứu thông tin tín dụng của mình trên CIC được miễn phí 1 lần trong năm. Từ lần tra cứu thứ hai trong năm, việc khai thác báo cáo thông tin tín dụng có thể phát sinh phí theo biểu phí hiện hành của CIC. Ngoài ra, nếu thực hiện tra cứu thông qua ngân hàng hoặc đơn vị cung cấp dịch vụ khác, khách hàng nên kiểm tra trước chính sách và mức phí của đơn vị đó.
Nợ xấu có ảnh hưởng đến việc xin visa không?
Nợ xấu không đồng nghĩa với việc bị từ chối visa. Việc xét duyệt visa phụ thuộc vào quy định của từng quốc gia, loại visa và hồ sơ cụ thể của người xin visa. Chẳng hạn, với visa Mỹ, đương đơn cần đáp ứng các yêu cầu tương ứng với loại visa và có thể phải chứng minh khả năng tài chính phù hợp với mục đích chuyến đi.
Bao lâu thì thông tin CIC được cập nhật lại trạng thái?
Thông tin trên CIC được tổ chức tín dụng cập nhật theo từng nhóm dữ liệu. Với thông tin quan hệ tín dụng, tình trạng tài khoản thẻ và thông tin bảo đảm tiền vay, dữ liệu được cung cấp chậm nhất 05 ngày làm việc kể từ ngày cuối cùng của tháng liền kề trước đó. Riêng một số thông tin phát sinh hoặc thay đổi có thể được cập nhật trong tối đa 03 ngày làm việc.
Trả hết dư nợ thì điểm CIC có tăng ngay không?
Không. Sau khi tất toán, dữ liệu tín dụng cần khoảng 10 - 30 ngày để được tổ chức tín dụng cập nhật lên hệ thống CIC. Điểm CIC cũng không tăng ngay mà có thể cải thiện dần theo thời gian khi người vay duy trì lịch sử thanh toán đúng hạn. Nếu từng có nợ xấu, lịch sử này vẫn có thể được lưu trên CIC từ 12 tháng (với nợ Nhóm 2) đến 5 năm (với nợ Nhóm 3, 4, 5) kể từ khi tất toán.
Kết luận
Cách kiểm tra nợ xấu hiện nay khá đơn giản với nhiều hình thức như tra cứu trực tiếp trên website CIC, ứng dụng iCIC, tại quầy giao dịch ngân hàng hoặc thông qua các nền tảng hỗ trợ tra cứu thông tin tín dụng như ứng dụng MoMo. Chủ động check nợ xấu định kỳ giúp người dùng nắm rõ tình trạng tín dụng, phát hiện thông tin bất thường và có kế hoạch xử lý các khoản nợ quá hạn kịp thời.
Nếu phát hiện nợ xấu, người vay nên ưu tiên hoàn tất nghĩa vụ thanh toán, duy trì lịch sử trả nợ đúng hạn và theo dõi việc cập nhật thông tin trên CIC. Việc hiểu đúng tình trạng tín dụng và chủ động quản lý các khoản vay sẽ giúp mỗi người chuẩn bị tốt hơn cho những nhu cầu tài chính trong tương lai.
Xem thêm:


có thể bạn quan tâm
Các tin liên quan
Trả góp iPhone 17 Pro Max: Cách tính chi phí mỗi tháng và thủ tục trả góp
Trả góp iPhone 17 Pro Max với thông tin chi tiết về giá máy, mức trả trước, lãi suất, kỳ hạn và số tiền trả hàng tháng, giúp bạn chủ động kế hoạch tài chính.
Vay 10 triệu online trả góp bằng CCCD: Điều kiện, cách đăng ký vay
Vay 10 triệu trả góp bằng CCCD, duyệt vay từ 5 - 30 phút, không cần thế chấp tài sản. Tìm hiểu điều kiện, hồ sơ và số tiền cần trả hàng tháng trước khi đăng ký.
Có nên mua xe máy cũ trả góp? Ưu nhược điểm và quy trình trả góp xe cũ
Mua xe máy cũ trả góp giúp giảm áp lực tài chính khi sở hữu xe. Cập nhật điều kiện, mức trả trước, lãi suất, thủ tục và kinh nghiệm mua xe đã qua sử dụng.