TRẢ GÓP QUA THẺ TÍN DỤNG LÀ GÌ? CÁCH MUA HÀNG TRẢ GÓP 0% LÃI SUẤT
Trả góp qua thẻ tín dụng là hình thức mua hàng trước, trả tiền sau, giúp giảm bớt áp lực thanh toán cho chủ thẻ khi chi tiêu, mua sắm hàng hóa có giá trị lớn. Hình thức này thường được các ngân hàng/công ty tài chính như FE CREDIT triển khai tại nhiều đối tác mua sắm liên kết lớn, đi kèm các điều kiện cụ thể về kỳ hạn, phí chuyển đổi (nếu có), lãi suất áp dụng theo từng chương trình. Cùng FE CREDIT tìm hiểu quy trình trả góp qua thẻ tín dụng diễn ra như thế nào và cần lưu ý gì để tận dụng các ưu đãi một cách hiệu quả nhất trong bài viết dưới đây.
Xem thêm: Mở Thẻ Tín Dụng FE CREDIT Hạn Mức Đến 60 Triệu, Chỉ Cần CCCD
Trả góp qua thẻ tín dụng là gì?
Trả góp qua thẻ tín dụng là hình thức mua trước - trả sau, trong đó chủ thẻ sử dụng hạn mức tín dụng để thanh toán toàn bộ giá trị sản phẩm hoặc dịch vụ, sau đó số tiền này được tổ chức tài chính chia nhỏ thành các khoản trả góp cố định hàng tháng trong kỳ hạn đăng ký (3, 6, 9, 12 tháng,…). Nhờ vậy, người dùng không phải chi trả toàn bộ ngay lập tức mà có thể quản lý dòng tiền linh hoạt hơn.
Nhiều ngân hàng và công ty tài chính, trong đó có FE CREDIT, liên kết với các đối tác mua sắm lớn để triển khai các chương trình trả góp lãi suất ưu đãi từ 0% theo điều kiện áp dụng. Nhờ vậy, chủ thẻ không phải trả thêm tiền lãi nếu thanh toán đúng hạn theo sao kê hàng tháng. Tuy nhiên, cần lưu ý rằng không phải tất cả loại thẻ đều được áp dụng chương trình này. Tùy vào đơn vị phát hành và loại thẻ tín dụng, chính sách ưu đãi trả góp sẽ khác nhau.
Hình thức trả góp qua thẻ tín dụng thường áp dụng cho các giao dịch như:
Điện thoại, laptop, thiết bị điện tử
Đồ gia dụng, nội thất
Dịch vụ du lịch, giáo dục, làm đẹp
Mua sắm tại cửa hàng, trung tâm thương mại liên kết với ngân hàng hoặc tổ chức tín dụng
Nhờ tính tiện lợi, minh bạch và linh hoạt trong thanh toán, hình thức trả góp qua thẻ tín dụng ngày càng phổ biến và trở thành giải pháp tài chính thông minh, giúp người tiêu dùng chủ động chi tiêu mà không chịu áp lực thanh toán một lần.
Xem thêm:

Trả góp bằng thẻ tín dụng hoạt động như thế nào?
Trả góp bằng thẻ tín dụng vận hành dựa trên hạn mức tín dụng mà ngân hàng hoặc tổ chức tín dụng cấp cho chủ thẻ. Khi khách hàng đăng ký mua hàng trả góp, toàn bộ giá trị đơn hàng sẽ được trừ một lần vào hạn mức khả dụng, sau đó tổ chức tài chính sẽ chia nhỏ khoản tiền này thành khoản dư nợ phải thanh toán cố định hàng tháng.
Cơ chế trừ và hoàn hạn mức thẻ tín dụng
Ngay tại thời điểm giao dịch, hạn mức thẻ sẽ bị trừ tương ứng với giá trị đơn hàng. Trong quá trình trả góp, chủ thẻ phải thanh toán một khoản tiền cố định theo sao kê hằng tháng. Sau mỗi kỳ thanh toán đúng hạn, hạn mức thẻ sẽ được hoàn lại tương ứng.
Kỳ hạn trả góp phổ biến
Ngân hàng hoặc tổ chức tín dụng thường cung cấp nhiều lựa chọn kỳ hạn như 3, 6, 9, 12 tháng. Một số chương trình đặc biệt có thể kéo dài từ 18-24 tháng, tùy chính sách từng đơn vị phát hành thẻ và giá trị sản phẩm.
Xem thêm: Cách khoá thẻ tín dụng khẩn cấp khi phát hiện rủi ro
Các chương trình trả góp qua thẻ tín dụng
Khi mua hàng trả góp bằng thẻ tín dụng, khách hàng có thể lựa chọn các chương trình khác nhau tùy theo chính sách của ngân hàng hoặc tổ chức tín dụng. Mỗi chương trình và từng sản phẩm thẻ tín dụng sẽ có cách tính phí và lãi riêng, vì vậy khách hàng cần hiểu rõ để lựa chọn phương án phù hợp.
Trả góp có lãi suất hàng tháng
Đây là hình thức trả góp phổ biến khi mua hàng tại các điểm bán không thuộc chương trình ưu đãi 0% lãi suất. Khoản tiền vay mua hàng sẽ được áp dụng lãi suất theo biểu phí của từng tổ chức tài chính (mức lãi suất thực tế có thể thay đổi theo thời kỳ). Số tiền thanh toán hàng tháng sẽ bao gồm cả gốc, phí chuyển đổi (nếu có) và lãi, khiến tổng chi phí cao hơn giá niêm yết sản phẩm.
Hình thức này phù hợp khi khách hàng cần mua sắm gấp và không có lựa chọn trả góp 0%.
Trả góp 0% lãi suất
Đây là chương trình được nhiều chủ thẻ ưu tiên vì không phát sinh tiền lãi trong suốt kỳ hạn vay. Để tận dụng chương trình này bạn cần lưu ý trả góp 0% lãi suất chỉ áp dụng khi thanh toán mua sắm tại các đối tác liên kết trong chương trình và có thể sẽ phát sinh phí chuyển đổi trả góp tuỳ vào chính sách của từng loại thẻ.
Hình thức trả góp 0% đặc biệt phù hợp khi khách hàng mua sản phẩm giá trị cao, vừa giảm áp lực tài chính, vừa hạn chế phát sinh chi phí ngoài dự tính.
Ví dụ: Khách hàng mua một máy tính xách tay trị giá 24,000,000 đồng và lựa chọn chuyển đổi giao dịch sang trả góp qua thẻ tín dụng theo chương trình 0% lãi suất. Mỗi kỳ hạn sẽ áp dụng mức phí chuyển đổi khác nhau theo chính sách của tổ chức phát hành thẻ và đơn vị bán hàng. Theo đó, số tiền dự kiến cần thanh toán như sau:
Kỳ hạn | Phí chuyển đổi (đồng) | Thanh toán kỳ đầu (đồng) | Thanh toán các kỳ tiếp theo (đồng/tháng) | Tổng số tiền trả góp (đồng) |
3 tháng | 1.99% | 8,477,600 | 8,000,000 | 24,477,600 |
6 tháng | 3.99% | 4,957,600 | 4,000,000 | 24,957,600 |
9 tháng | 4.99% | 3,597,600 | 2,666,667 | 24,930,936 |
12 tháng | 4.99% | 2,957,600 | 2,000,000 | 24,957,600 |
Lưu ý: Ví dụ trên chỉ mang tính minh họa, giả định phí chuyển đổi được thanh toán cùng kỳ đầu tiên. Mức phí, kỳ hạn và số tiền phải trả thực tế sẽ phụ thuộc vào chính sách của tổ chức phát hành thẻ và đơn vị bán hàng tại từng thời điểm.
Xem thêm:
Lợi ích khi chọn trả góp qua thẻ tín dụng
Trả góp qua thẻ tín dụng là giải pháp giúp người tiêu dùng tiếp cận sản phẩm, dịch vụ giá trị cao một cách dễ dàng, đồng thời mang lại nhiều lợi ích thiết thực trong quản lý tài chính cá nhân:
Giảm áp lực thanh toán một lần: Thay vì chi trả toàn bộ số tiền ngay lập tức, khoản thanh toán được chia nhỏ theo từng tháng, giúp cân đối ngân sách chi tiêu và duy trì dòng tiền ổn định.
Tận dụng chương trình ưu đãi, nhẹ gánh tài chính: Nhiều chương trình liên kết giữa ngân hàng/tổ chức tín dụng và đối tác bán lẻ có chương trình mua hàng trả góp 0% lãi suất. Trong trường hợp chương trình áp dụng miễn lãi suất và phí chuyển đổi, tổng số tiền thanh toán (khi khách hàng thanh toán đúng hạn) sẽ bằng đúng giá niêm yết của sản phẩm.
Thủ tục nhanh gọn, dễ đăng ký: Chỉ cần thẻ tín dụng còn hạn mức, khách hàng có thể đăng ký trả góp trực tiếp tại cửa hàng hoặc mua trả góp online mà không cần chứng minh thu nhập hay làm hồ sơ vay riêng.
Chủ động quản lý chi tiêu: Số tiền trả góp hàng tháng được hiển thị rõ ràng trên sao kê thẻ tín dụng, giúp người dùng theo dõi và kiểm soát chi tiêu hiệu quả.
Đa dạng sản phẩm và dịch vụ áp dụng: Dễ dàng trả góp qua thẻ tín dụng cho các sản phẩm từ điện thoại, thiết bị điện tử, đồ gia dụng đến du lịch, giáo dục, làm đẹp,… tại nhiều đối tác như chuỗi siêu thị điện máy/nền tảng thương mại điện tử lớn. Trong nhiều trường hợp, chủ thẻ vẫn được tích điểm, hoàn tiền hoặc nhận ưu đãi từ ngân hàng hoặc tổ chức tín dụng khi mua sắm trả góp.
Đứng trước nhiều lợi ích thiết thực của giải pháp này, không ít khách hàng vẫn băn khoăn có nên trả góp qua thẻ tín dụng không. Từ những lợi ích kể trên, câu trả lời là có nếu bạn cần mua sắm các sản phẩm giá trị cao khi chưa tích lũy đủ tài chính, đồng thời có thói quen chi tiêu hợp lý và khả năng thanh toán đúng hạn. Đặc biệt, hình thức này tối ưu hơn khi thẻ tín dụng có chương trình trả góp ưu đãi, miễn lãi suất hoặc phí chuyển đổi theo điều kiện áp dụng. Ngược lại, nếu chưa cân đối được ngân sách hoặc dễ chi tiêu vượt khả năng tài chính, bạn nên cân nhắc kỹ để tránh phát sinh chi phí và áp lực trả nợ.
Xem thêm:
Điều kiện mua trả góp bằng thẻ tín dụng
Để đăng ký mua hàng trả góp qua thẻ tín dụng, khách hàng cần đáp ứng một số điều kiện cơ bản do ngân hàng hoặc tổ chức tín dụng phát hành thẻ quy định:
Sở hữu thẻ tín dụng hợp lệ: Thẻ tín dụng phải còn hiệu lực, không bị khóa và thuộc ngân hàng/tổ chức tín dụng có hỗ trợ chương trình trả góp.
Hạn mức thẻ đủ để thanh toán đơn hàng: Tại thời điểm giao dịch, hạn mức khả dụng cần bằng hoặc lớn hơn giá trị sản phẩm, kể cả khi chọn trả góp 0% lãi suất.
Không có nợ quá hạn: Tài khoản thẻ tín dụng phải ở trạng thái tốt, không phát sinh dư nợ quá hạn hoặc vi phạm điều khoản sử dụng thẻ.
Sản phẩm và cửa hàng nằm trong danh sách áp dụng: Mặt hàng và nơi mua hàng phải thuộc đối tác liên kết hoặc nền tảng thương mại điện tử có hỗ trợ trả góp qua thẻ tín dụng.
Đáp ứng giá trị giao dịch tối thiểu: Mỗi ngân hàng/tổ chức tín dụng và đối tác bán lẻ sẽ có quy định mức giá trị đơn hàng tối thiểu (thường yêu cầu từ 3 triệu đồng trở lên) để được đăng ký thanh toán trả góp. Đặc biệt, với thẻ Mastercard Góp Dễ của FE CREDIT, khách hàng có thể đăng ký trả góp cho hóa đơn từ 200.000 VNĐ trở lên, theo chính sách hiện hành của FE CREDIT tại từng thời kỳ. Điều này giúp người dùng dễ dàng tiếp cận chương trình trả góp cho nhiều giao dịch chi tiêu đủ điều kiện, từ đó tối ưu hóa kế hoạch chi tiêu cá nhân.
Cách mua hàng trả góp bằng thẻ tín dụng
Khách hàng có thể mua hàng trả góp bằng thẻ tín dụng theo hai cách phổ biến: trực tiếp tại cửa hàng (POS) hoặc đăng ký online. Mỗi hình thức có quy trình riêng, thao tác đơn giản, giúp người dùng chủ động lựa chọn theo nhu cầu mua sắm.
Trả góp trực tiếp tại điểm bán (POS)
Hình thức này áp dụng tại các cửa hàng, trung tâm thương mại liên kết với ngân hàng/tổ chức tín dụng. Quy trình cơ bản:
Bước 1: Khách hàng chọn sản phẩm tại cửa hàng có hỗ trợ thanh toán trả góp bằng thẻ tín dụng.
Bước 2: Điền thông tin vào phiếu đăng ký trả góp theo hướng dẫn của nhân viên bán hàng.
Bước 3: Nhân viên xác nhận thông tin và thực hiện thanh toán bằng thẻ tín dụng qua máy POS.
Bước 4: Ngân hàng/tổ chức tín dụng gửi thông báo giao dịch thành công và xác nhận khoản trả góp qua ứng dụng quản lý thẻ tín dụng hoặc tin nhắn điện thoại (SMS).
Trả góp online bằng thẻ tín dụng
Đối với trả góp online bằng thẻ tín dụng, mỗi nền tảng sẽ có giao diện và thứ tự mua hàng khác nhau. Dưới đây là các bước cơ bản:
Bước 1: Truy cập website hoặc ứng dụng bán hàng có hỗ trợ trả góp qua thẻ tín dụng, chọn sản phẩm cần mua và nhấn nút “Mua trả góp”.
Bước 2: Điền đầy đủ thông tin giao hàng được yêu cầu.
Bước 3: Chọn phương thức thanh toán bằng thẻ tín dụng, tiếp tục chọn ngân hàng/tổ chức tín dụng phát hành thẻ, loại thẻ, kỳ hạn và số tiền muốn trả góp.
Bước 4: Kiểm tra chi tiết khoản trả góp theo tháng, xác nhận thông tin thẻ và hoàn tất giao dịch.
Sau khi đăng ký thành công, thông tin trả góp sẽ được hiển thị rõ ràng trên ứng dụng ngân hàng/tổ chức tín dụng, giúp khách hàng dễ dàng theo dõi và quản lý thanh toán hàng tháng.
Dưới đây là quy trình tham khảo khi mua trả góp online bằng thẻ tín dụng trên website Thế Giới Di Động:


Sau bước 6, hệ thống sẽ yêu cầu khách hàng nhập thông tin thẻ tín dụng như số thẻ, tên chủ thẻ, ngày hết hạn và mã bảo mật (CVV/CVC) để xác thực giao dịch và hoàn tất quá trình mua hàng.
Xem thêm:
Vay thẻ tín dụng là gì? Có nên vay tiền bằng thẻ tín dụng không?
Quẹt thẻ tín dụng là gì? Có mất phí không và Cách cà thẻ an toàn
Hướng dẫn đăng ký chuyển đổi trả góp thẻ tín dụng
Khách hàng sử dụng thẻ tín dụng FE CREDIT JCB Plus hoặc Mastercard Góp Dễ có thể đăng ký chuyển đổi trả góp thông qua hai cách dưới đây:
Cách đăng ký chuyển đổi trả góp trên ứng dụng FE ONLINE
Khách hàng có thể chuyển đổi các giao dịch đủ điều kiện sang trả góp ngay trên ứng dụng FE ONLINE chỉ với vài bước đơn giản. Dưới đây là hướng dẫn chi tiết cách thực hiện:
Bước 1: Đăng nhập vào ứng dụng FE ONLINE.
Bước 2: Chọn sản phẩm “Thẻ tín dụng”.
Bước 3: Chọn “Khoản trả góp”.
Bước 4: Chọn giao dịch đủ điều kiện chuyển đổi trả góp.
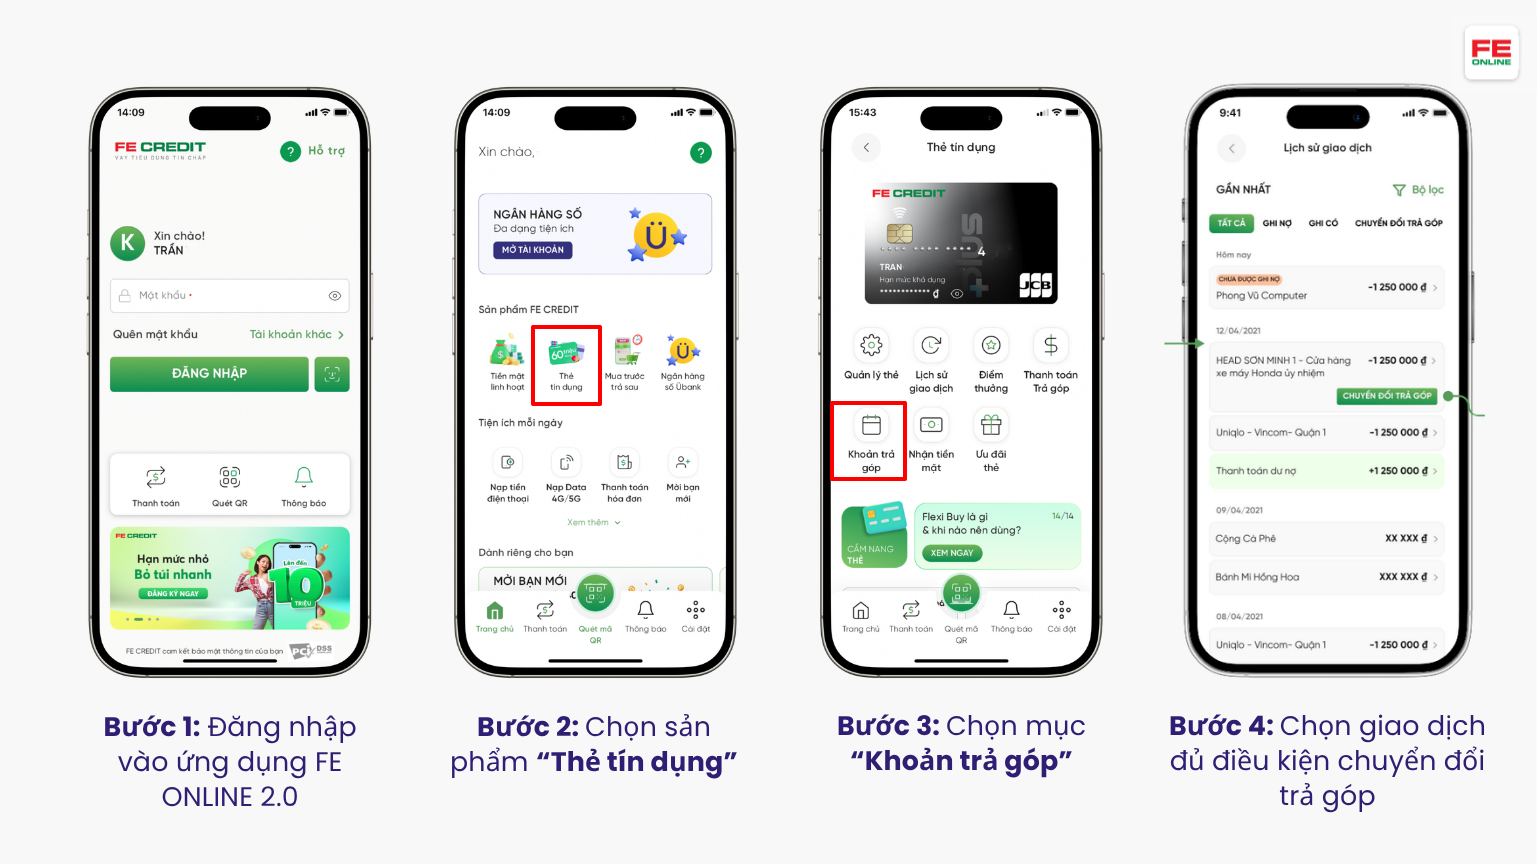
Cách đăng ký chuyển đổi trả góp trên ứng dụng FE ONLINE
Bước 5: Chọn số kỳ trả góp mong muốn.
Bước 6: Kiểm tra thông tin giao dịch và chọn “Chuyển đổi trả góp” để hoàn tất đăng ký.
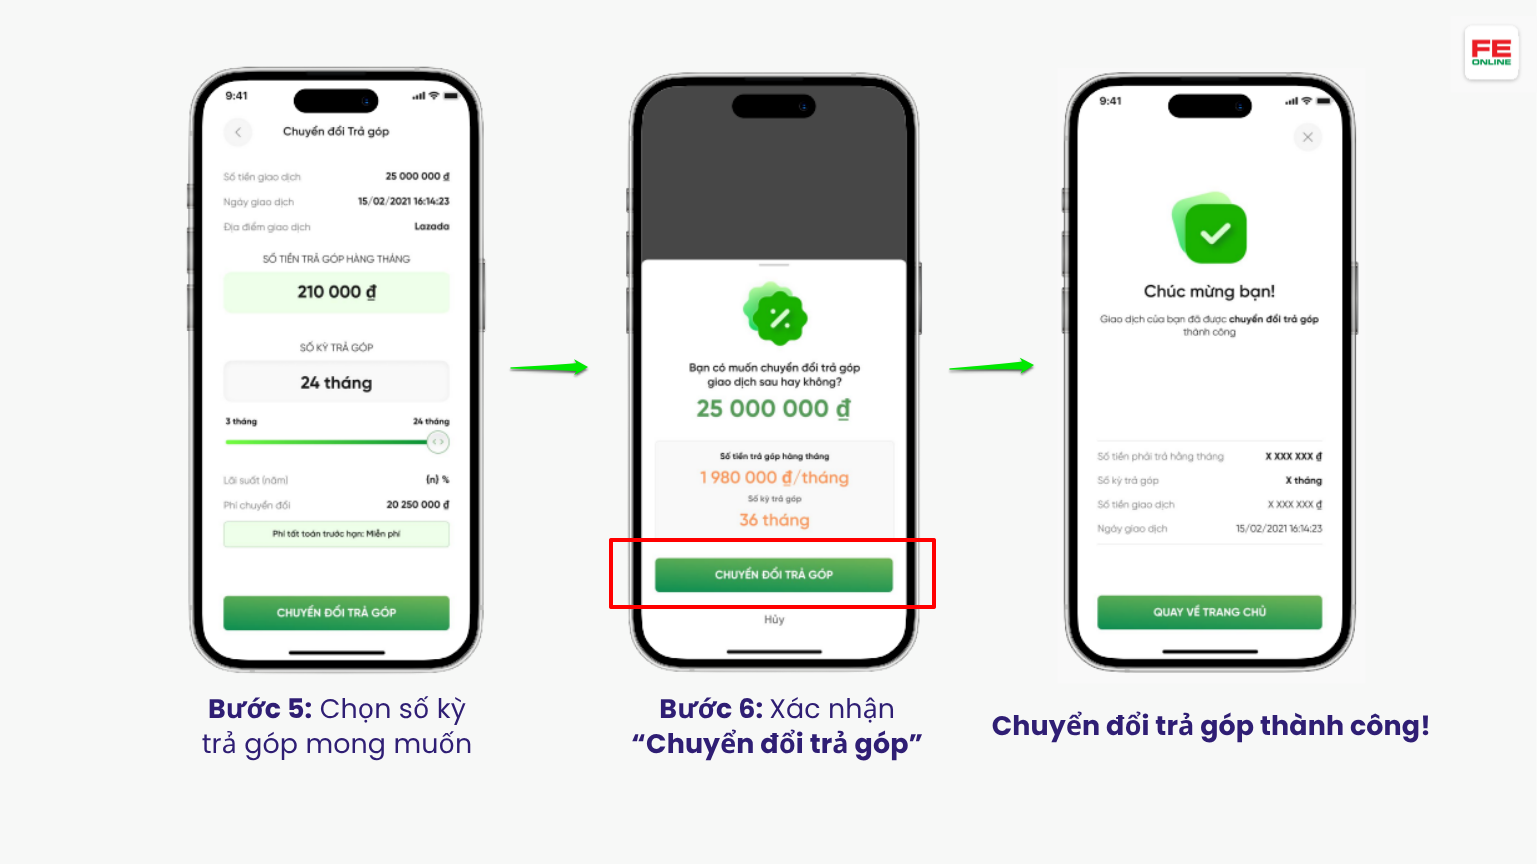
Cách đăng ký chuyển đổi trả góp trên ứng dụng FE ONLINE
Cách đăng ký chuyển đổi trả góp thẻ tín dụng qua tổng đài
Bên cạnh ứng dụng FE ONLINE, khách hàng có thể liên hệ tổng đài FE CREDIT qua hotline 1900 6939 để được nhân viên hướng dẫn thủ tục đăng ký chuyển đổi trả góp.
Để quá trình đăng ký diễn ra thuận tiện, khách hàng nên chuẩn bị trước các thông tin sau để phục vụ việc xác minh:
Thông tin thẻ tín dụng: Số thẻ hoặc thông tin tài khoản thẻ theo yêu cầu xác minh của tổng đài.
Thông tin giao dịch: Giao dịch cần chuyển đổi trả góp để nhân viên kiểm tra điều kiện áp dụng và hướng dẫn thủ tục.
Cách tính phí chuyển đổi trả góp thẻ tín dụng
Khi đăng ký mua hàng trả góp bằng thẻ tín dụng, khách hàng thường phải trả thêm phí chuyển đổi trả góp. Tùy chính sách của ngân hàng hoặc tổ chức tài chính, phí này có thể được tính theo hai cách:
Phí chuyển đổi trả góp 1 lần
Đây là khoản phí được thu một lần duy nhất ngay khi giao dịch được chuyển sang hình thức trả góp. Công thức:
Phí chuyển đổi = Giá trị giao dịch × Tỷ lệ phí chuyển đổi (%)
Ví dụ: Nếu giao dịch trị giá 10 triệu đồng và tỷ lệ phí chuyển đổi là 2%, phí phải trả ngay sẽ là 200.000 đồng.
Sau khi thanh toán khoản phí này, số tiền còn lại sẽ được chia đều theo số tháng trả góp, giúp khách hàng dễ dàng lên kế hoạch chi tiêu.
Phí chuyển đổi trả góp từng kỳ
Với hình thức này, phí được phân bổ và thu theo từng kỳ thanh toán cùng với số tiền trả góp hàng tháng. Phí có thể thể hiện dưới dạng mức phí cố định mỗi tháng hoặc tỷ lệ % tính trên dư nợ trả góp.
Cách tính này giúp giảm áp lực chi phí ban đầu, nhưng tổng phí phải trả trong suốt kỳ hạn có thể cao hơn so với hình thức thu phí một lần.
Lưu ý: Cách tính và mức phí cụ thể phụ thuộc vào từng đơn vị phát hành thẻ và chương trình áp dụng tại thời điểm đăng ký. Trước khi chuyển đổi trả góp, nên xem kỹ điều khoản để lựa chọn phương án phù hợp.
Mua hàng trả góp với thẻ tín dụng của FE CREDIT
FE CREDIT là công ty tài chính tiêu dùng được Ngân hàng Nhà nước Việt Nam cấp phép hoạt động. Các sản phẩm vay và thẻ tín dụng của FE CREDIT được thiết kế với biểu phí minh bạch, điều khoản rõ ràng, thông tin phí được công bố đầy đủ, phù hợp với nhiều đối tượng khách hàng, kể cả người không có tài sản đảm bảo.
Đặc biệt, thẻ tín dụng FE CREDIT cho phép khách hàng mua hàng trả góp với lãi suất ưu đãi tại nhiều điểm bán liên kết, đồng thời quản lý chi tiêu dễ dàng qua ứng dụng FE ONLINE 2.0. Những ưu điểm nổi bật khi trả góp bằng thẻ tín dụng FE CREDIT gồm:
Thủ tục đăng ký đơn giản, nhanh chóng: Hồ sơ đăng ký đơn giản với CCCD, quy trình xét duyệt linh hoạt theo chính sách của FE CREDIT.
Chuyển đổi trả góp linh hoạt: Chủ thẻ có thể chuyển đổi các giao dịch chi tiêu sang trả góp với nhiều kỳ hạn khác nhau, phù hợp với nhu cầu tài chính cá nhân.
Hạn mức tín dụng dễ tiếp cận: FE CREDIT cung cấp hạn mức tín dụng lên đến 60 triệu đồng, phù hợp với nhu cầu chi tiêu ngắn hạn của đa số khách hàng.
Nhiều ưu đãi và chương trình khuyến mãi hấp dẫn: Khi sử dụng thẻ tín dụng FE CREDIT, khách hàng có thể tận hưởng ưu đãi đa dạng tại các đối tác mua sắm/chuỗi bán lẻ liên kết lớn hàng đầu Việt Nam. Các chương trình hoàn tiền, giảm giá trực tiếp khi thanh toán bằng thẻ, cùng khuyến mãi mua sắm giúp tối ưu chi phí và nâng cao trải nghiệm tiêu dùng.
Quản lý thẻ tiện lợi, bảo mật cao: Ứng dụng tài chính đa nhiệm FE ONLINE 2.0 cho phép theo dõi sao kê, quản lý lịch sử giao dịch, lịch trả góp và thanh toán thẻ tín dụng mọi lúc, mọi nơi. Đồng thời, hệ thống bảo mật đa tầng hiện đại đảm bảo an toàn thông tin, giúp khách hàng yên tâm khi sử dụng thẻ tín dụng FE CREDIT để chi tiêu và quản lý tài chính cá nhân.
Với quy trình mở thẻ đơn giản cùng nhiều ưu đãi hấp dẫn, thẻ tín dụng FE CREDIT là lựa chọn phù hợp cho những ai muốn chi tiêu mua sắm linh hoạt, tiết kiệm hơn, đồng thời chủ động quản lý tài chính cá nhân một cách hiệu quả và an toàn.
Xem thêm:

Lưu ý khi thanh toán trả góp qua thẻ tín dụng
Để quá trình mua sắm và thanh toán trả góp bằng thẻ tín dụng diễn ra thuận lợi, người dùng cần nắm rõ một số điểm quan trọng sau:
Kiểm tra kỹ điều kiện áp dụng trả góp: Không phải mọi sản phẩm hay cửa hàng đều hỗ trợ trả góp. Trước khi thanh toán, nên xem rõ chương trình có áp dụng cho ngân hàng/tổ chức tín dụng phát hành thẻ, loại thẻ và kỳ hạn trả góp hay không.
Tìm hiểu kỹ các loại phí liên quan: Khi thanh toán trả góp qua thẻ tín dụng, người vay cần tìm hiểu kỹ về biểu phí thẻ, gồm phí chuyển đổi trả góp, phí tất toán trả góp trước hạn, phí trả trễ,... để luôn thanh toán đúng hạn, đầy đủ, tránh phát sinh chi phí không mong muốn.
Theo dõi hạn mức thẻ sau khi chuyển sang trả góp: Khi giao dịch được chuyển đổi, hạn mức thẻ tín dụng sẽ bị trừ tương ứng với giá trị mua sắm và chỉ được hoàn lại dần theo từng kỳ thanh toán. Theo dõi hạn mức thẻ còn lại giúp bạn xác định được số tiền tối đa có thể chi tiêu bằng thẻ mỗi tháng.
Luôn thanh toán đúng hạn hằng tháng: Chủ thẻ cần thanh toán số tiền tối thiểu hoặc số tiền trả góp theo sao kê mỗi tháng. Việc trễ hạn có thể phát sinh phí phạt và lãi suất cao.
Giữ lại thông tin giao dịch và hợp đồng trả góp: Nên lưu trữ hóa đơn, tin nhắn xác nhận hoặc thông tin trên ứng dụng ngân hàng/thẻ tín dụng để dễ đối chiếu khi cần kiểm tra sao kê hoặc xử lý phát sinh.
Cân nhắc khả năng tài chính trước khi mua sắm: Trả góp giúp giảm áp lực trả một lần, nhưng vẫn cần thanh toán khoản cố định hằng tháng. Người dùng nên có kế hoạch thanh toán rõ ràng trước khi mua sắm, tránh quên hoặc trả trễ sẽ phát sinh phí, lãi suất, dẫn đến áp lực tài chính.
Xem thêm:
Câu hỏi thường gặp khi trả góp qua thẻ tín dụng
Trả góp bằng thẻ tín dụng có mất phí không?
Có thể có. Khi trả góp bằng thẻ tín dụng, khách hàng có thể phải trả phí chuyển đổi trả góp, lãi suất hoặc các khoản phí khác tùy theo chính sách của ngân hàng phát hành thẻ và chương trình áp dụng. Một số chương trình hỗ trợ trả góp 0% lãi suất và miễn phí chuyển đổi, trong khi những chương trình khác có thể miễn lãi nhưng vẫn thu phí chuyển đổi trả góp. Vì vậy, khách hàng nên kiểm tra kỹ lãi suất, phí chuyển đổi, tổng số tiền phải thanh toán và các điều kiện liên quan trước khi đăng ký trả góp.
Thanh toán trả góp thẻ tín dụng trước hạn được không?
Có. Khách hàng hoàn toàn có thể tất toán trả góp trước hạn. Tuy nhiên, khi thanh toán sớm thường sẽ phát sinh phí tất toán trước hạn, mức phí và cách tính tùy chính sách từng ngân hàng. Do đó, bạn nên tham khảo kỹ điều khoản trả góp hoặc chủ động liên hệ tổng đài/ứng dụng quản lý thẻ để nắm rõ số tiền cần thanh toán.
Sử dụng thẻ tín dụng trả góp có tính lãi không?
Nếu giao dịch thuộc chương trình trả góp 0% lãi suất, khách hàng sẽ không phải trả lãi, nhưng vẫn có thể phát sinh phí chuyển đổi trả góp theo quy định. Ngược lại, nếu không nằm trong chương trình ưu đãi, dịch vụ trả góp thường đi kèm lãi suất (dao động tùy tổ chức tài chính), và phần lãi này sẽ được cộng trực tiếp vào số tiền phải trả hàng tháng. Vì vậy, trước khi đăng ký, bạn nên kiểm tra rõ lãi suất và các loại phí liên quan để chủ động chi tiêu.
Trả góp thẻ tín dụng có được hoàn tiền không?
Đa số là có, giao dịch trả góp qua thẻ tín dụng có thể được hoàn tiền hoặc tích điểm thưởng nếu đáp ứng điều kiện của chương trình ưu đãi do tổ chức phát hành thẻ quy định. Tuy nhiên, một số chương trình không áp dụng hoàn tiền, tích điểm cho giao dịch trả góp hoặc có quy định riêng về danh mục giao dịch hợp lệ. Vì vậy, bạn nên kiểm tra thể lệ chương trình của thẻ tín dụng trước khi đăng ký trả góp để biết chính xác quyền lợi được hưởng.
Cách thanh toán trả góp qua thẻ tín dụng như thế nào?
Mỗi tháng, chủ thẻ cần thanh toán đúng hạn số tiền trả góp hiển thị trên sao kê thẻ tín dụng để tránh phát sinh lãi và phí phạt. Việc thanh toán có thể thực hiện thông qua ứng dụng ngân hàng/ứng dụng quản lý thẻ, chuyển khoản vào tài khoản thẻ hoặc thanh toán tại các điểm thu hộ được hỗ trợ.
Với thẻ tín dụng FE CREDIT, khách hàng có thể quản lý khoản trả góp dễ dàng, theo dõi hồ sơ minh bạch và chủ động thanh toán đúng hạn ngay trên ứng dụng FE ONLINE 2.0. Đây là ứng dụng tài chính đa nhiệm, đảm bảo mang đến cho người dùng trải nghiệm tiện lợi và an toàn.
Nên lựa chọn trả góp qua thẻ tín dụng nào thì tốt?
Để lựa chọn thẻ tín dụng trả góp phù hợp, bạn nên cân nhắc các yếu tố như mức lãi suất, phí chuyển đổi, hạn mức tín dụng và hệ thống đối tác liên kết của ngân hàng hoặc tổ chức tài chính. Những thẻ có chương trình trả góp 0% lãi suất, miễn phí chuyển đổi và hỗ trợ quản lý chi tiêu minh bạch qua ứng dụng sẽ giúp tối ưu chi phí và kiểm soát tài chính hiệu quả. Bên cạnh đó, ưu tiên thẻ có quy trình đăng ký đơn giản, dịch vụ hỗ trợ rõ ràng sẽ mang lại trải nghiệm sử dụng thuận tiện và lâu dài.
Trả góp qua thẻ tín dụng có cần trả trước không?
Không. Khi mua hàng trả góp qua thẻ tín dụng, khách hàng không cần thanh toán trước một phần giá trị sản phẩm mà sẽ thanh toán theo từng kỳ trả góp đã đăng ký.
Kết luận
Việc hiểu rõ khái niệm trả góp qua thẻ tín dụng, cách thức hoạt động, lợi ích và những lưu ý quan trọng sẽ giúp bạn tận dụng tối đa tiện ích của thẻ, đồng thời hạn chế rủi ro tài chính. Nếu bạn đang tìm kiếm một giải pháp chi tiêu linh hoạt, dễ đăng ký và nhiều ưu đãi khi mua sắm trả góp 0% lãi suất, thẻ tín dụng FE CREDIT là lựa chọn đáng cân nhắc. Với thủ tục đơn giản chỉ cần CCCD, hạn mức lên đến 60 triệu đồng cùng các chương trình ưu đãi hấp dẫn, FE CREDIT sẽ trở thành giải pháp hỗ trợ hiệu quả, giúp bạn quản lý tài chính chủ động, chi tiêu thông minh và tiết kiệm hơn.
Xem thêm:


có thể bạn quan tâm
Các tin liên quan
Người tham chiếu trong vay tiền là gì? Trách nhiệm của người tham chiếu và lưu ý
Người tham chiếu trong vay tiền là người được cung cấp thông tin để tổ chức tín dụng liên hệ xác minh hồ sơ. Tìm hiểu vai trò, tiêu chí lựa chọn và những lưu ý khi cung cấp thông tin.
Bảo hiểm khoản vay là gì? Quyền lợi, chi phí và những lưu ý quan trọng
Bảo hiểm khoản vay giúp hỗ trợ bảo vệ nghĩa vụ tài chính trước một số rủi ro theo điều kiện hợp đồng. Tìm hiểu quyền lợi, chi phí, phạm vi bảo hiểm và những lưu ý cần biết.
Mua trả góp xe Yamaha: Chọn xe, tính tiền góp và thủ tục vay 2026
Mua trả góp xe Yamaha với khoản trả trước và kỳ hạn phù hợp giúp chủ động cân đối ngân sách. Tham khảo giá xe, lãi suất và cách tính khoản thanh toán.