BẢO HIỂM KHOẢN VAY LÀ GÌ? QUYỀN LỢI, CHI PHÍ VÀ NHỮNG LƯU Ý QUAN TRỌNG
Khi vay vốn, người vay thường cam kết trả nợ trong nhiều tháng hoặc nhiều năm, trong khi các rủi ro như tai nạn, bệnh nặng hay tử vong vẫn có thể xảy ra ngoài dự kiến. Bảo hiểm khoản vay là sản phẩm giúp chi trả dư nợ còn lại cho đơn vị cho vay khi người vay gặp rủi ro thuộc phạm vi bảo hiểm, qua đó giảm áp lực tài chính cho người vay và gia đình. Bài viết dưới đây của FE CREDIT sẽ giải đáp bảo hiểm khoản vay là gì, có bắt buộc hay không, quyền lợi, chi phí và những điểm cần lưu ý trước khi tham gia.
Xem thêm: Vay Nhanh Online Đến 100 Triệu Với CCCD | Tiền Mặt Linh Hoạt
Bảo hiểm khoản vay là gì?
Bảo hiểm khoản vay là sản phẩm bảo hiểm hỗ trợ thanh toán một phần hoặc toàn bộ dư nợ còn lại cho tổ chức tài chính khi người vay gặp các rủi ro thuộc phạm vi bảo hiểm, chẳng hạn như tử vong, thương tật toàn bộ vĩnh viễn hoặc mất khả năng lao động.
Một hợp đồng bảo hiểm khoản vay thường liên quan đến ba bên sau:
Người vay hoặc người được bảo hiểm: Là người đứng tên khoản vay, có trách nhiệm đóng phí bảo hiểm và được bảo vệ trước các rủi ro thuộc phạm vi bảo hiểm theo hợp đồng.
Doanh nghiệp bảo hiểm: Là đơn vị cung cấp bảo hiểm, thu phí và chịu trách nhiệm chi trả quyền lợi bảo hiểm khi xảy ra sự kiện thuộc phạm vi bảo hiểm theo hợp đồng.
Tổ chức cho vay: Ngân hàng hoặc công ty tài chính cung cấp khoản vay, đồng thời là bên thụ hưởng phần chi trả bảo hiểm tương ứng với dư nợ còn lại của người vay.
Bảo hiểm khoản vay giúp thanh toán dư nợ còn lại khi khách hàng gặp rủi ro ngoài ý muốn thuộc phạm vi bảo hiểm (Nguồn: Sưu tầm)
Xem thêm:
Có bắt buộc mua bảo hiểm khoản vay không?
Không. Theo quy định hiện hành, việc áp dụng biện pháp bảo đảm tiền vay hoặc không áp dụng biện pháp bảo đảm tiền vay sẽ do tổ chức tín dụng và khách hàng thỏa thuận. Khách hàng có thể tham gia hoặc từ chối sản phẩm này dựa trên nhu cầu và năng lực tài chính cá nhân.
Các loại bảo hiểm khoản vay phổ biến
Bảo hiểm khoản vay thế chấp
Bảo hiểm khoản vay thế chấp áp dụng cho các khoản vay có tài sản bảo đảm như nhà đất, ô tô hoặc tài sản kinh doanh. Sản phẩm này nhằm bảo vệ tài chính cho tổ chức cho vay và người vay trước các rủi ro ảnh hưởng đến tính mạng, sức khỏe của người vay hoặc giá trị của tài sản bảo đảm.
Bảo hiểm khoản vay tín chấp
Bảo hiểm khoản vay tín chấp là sản phẩm bảo hiểm dành cho các khoản vay không có tài sản bảo đảm, chẳng hạn như vay theo lương. Tùy thuộc vào sản phẩm, bảo hiểm có thể hỗ trợ chi trả quyền lợi bảo hiểm để thanh toán một phần hoặc toàn bộ dư nợ còn lại khi người được bảo hiểm gặp các rủi ro thuộc phạm vi bảo hiểm. Qua đó, sản phẩm góp phần giảm bớt gánh nặng tài chính cho gia đình người vay, đồng thời giúp tổ chức tài chính hạn chế rủi ro tổn thất liên quan đến khoản vay.
Xem thêm:
Vay tín dụng là gì? Các hình thức vay tín dụng phổ biến và lưu ý
Lãi suất vay tín chấp hiện nay: Cập nhật thông tin và cách tính chi tiết
Lợi ích mang lại của bảo hiểm khoản vay là gì?
Bảo hiểm khoản vay mang lại lợi ích cho cả người vay và tổ chức tài chính.
Lợi ích đối với người vay
Hỗ trợ nghĩa vụ trả nợ khi gặp rủi ro: Khi người vay tử vong, thương tật toàn bộ vĩnh viễn hoặc mất khả năng lao động thuộc phạm vi bảo hiểm, doanh nghiệp bảo hiểm sẽ thanh toán một phần hoặc toàn bộ dư nợ còn lại theo quy định của hợp đồng, giúp người vay và gia đình giảm bớt gánh nặng tài chính.
Bảo vệ tài sản thế chấp: Trường hợp tài sản bảo đảm như nhà cửa, xe,... bị hư hỏng hoặc phá hủy do cháy nổ, thiên tai hoặc tổn thất do các rủi ro thuộc phạm vi bảo hiểm, công ty bảo hiểm sẽ thực hiện bồi thường theo mức độ tổn thất và điều khoản hợp đồng. Điều này góp phần hạn chế thiệt hại tài chính liên quan đến tài sản bảo đảm.
Lợi ích đối với tổ chức tài chính
Hạn chế rủi ro tổn thất tín dụng: Khi người vay gặp các sự kiện bảo hiểm thuộc phạm vi hợp đồng, khoản chi trả bảo hiểm có thể được sử dụng để thanh toán một phần hoặc toàn bộ dư nợ còn lại. Điều này góp phần giảm thiểu tổn thất tài chính cho tổ chức cho vay.
Gia tăng giá trị dịch vụ: Việc cung cấp thêm giải pháp bảo hiểm bên cạnh khoản vay giúp khách hàng có thêm lựa chọn bảo vệ tài chính trước những rủi ro bất ngờ, góp phần nâng cao giá trị dịch vụ của tổ chức tài chính.
Bảo hiểm khoản vay mang lại lợi ích cho cả khách hàng và tổ chức tài chính (Nguồn: Sưu tầm)
Xem thêm:
Phí bảo hiểm khoản vay là bao nhiêu và tính như thế nào?
Phí bảo hiểm khoản vay thường dao động từ 1.5% giá trị khoản vay, tùy thuộc vào doanh nghiệp bảo hiểm, loại khoản vay, số tiền bảo hiểm, thời hạn bảo hiểm và hồ sơ của khách hàng.
Ví dụ: Một người vay 50,000,000 đồng và tham gia bảo hiểm khoản vay với mức phí 2.5% giá trị khoản vay. Khi đó, phí bảo hiểm là 1,250,000 đồng. Nếu phân bổ khoản phí này đều trong 30 tháng, số tiền tương đương khoảng 41,667 đồng/tháng.
Tùy theo chính sách của từng đơn vị và thỏa thuận trong hợp đồng, phí bảo hiểm có thể được khấu trừ trực tiếp khi giải ngân hoặc được tính vào khoản vay. Vì vậy, người vay nên tìm hiểu rõ phương thức thu phí để xác định số tiền thực nhận và tổng số tiền phải thanh toán định kỳ.
Lưu ý: Thông tin ví dụ trên chỉ mang tính minh họa. Mức phí thực tế phụ thuộc vào sản phẩm bảo hiểm và điều kiện áp dụng của từng đơn vị.
Xem thêm: Hiểu đúng về các loại phí và cách tránh phí phạt khi đi vay
Bảo hiểm khoản vay chi trả trong những trường hợp nào?
Phạm vi chi trả của bảo hiểm khoản vay phụ thuộc vào quy tắc và điều khoản của từng sản phẩm. Dưới đây là một số trường hợp thường được bảo hiểm chi trả:
Người vay tử vong trong thời hạn vay.
Người vay bị thương tật vĩnh viễn toàn bộ hoặc một phần và mất khả năng lao động.
Người vay mất việc và không thể tiếp tục trả nợ.
Người vay mắc bệnh hiểm nghèo như ung thư, đột quỵ hoặc các bệnh khác được quy định trong điều khoản của hợp đồng bảo hiểm.
Để nhận quyền lợi bảo hiểm khi xảy ra các rủi ro thuộc phạm vi bảo hiểm, cần đáp ứng các điều kiện theo hợp đồng, chẳng hạn như cung cấp hồ sơ chứng minh tình trạng sức khỏe, tuân thủ thời gian chờ và các quy định liên quan khác. Những điều kiện này có thể khác nhau tùy từng hợp đồng và từng doanh nghiệp bảo hiểm.
Quy trình bồi thường khi xảy ra sự kiện bảo hiểm như thế nào?
Khi xảy ra sự kiện bảo hiểm, người vay hoặc gia đình người vay cần thực hiện thủ tục yêu cầu chi trả theo hướng dẫn của doanh nghiệp bảo hiểm. Quy trình thường gồm các bước sau:
Bước 1 - Thông báo sự kiện bảo hiểm: Liên hệ với tổ chức cho vay hoặc doanh nghiệp bảo hiểm để thông báo sự kiện và được hướng dẫn chuẩn bị hồ sơ, chứng từ cần thiết.
Bước 2 - Nộp và thẩm định hồ sơ: Sau khi tiếp nhận hồ sơ, doanh nghiệp bảo hiểm tiến hành kiểm tra, thẩm định tính hợp lệ và đối chiếu các điều kiện chi trả theo hợp đồng.
Bước 3 - Nhận kết quả và thanh toán: Nếu hồ sơ đáp ứng điều kiện bảo hiểm, doanh nghiệp bảo hiểm thực hiện chi trả quyền lợi theo hợp đồng. Thời gian chi trả dự kiến trong 15 - 30 ngày.
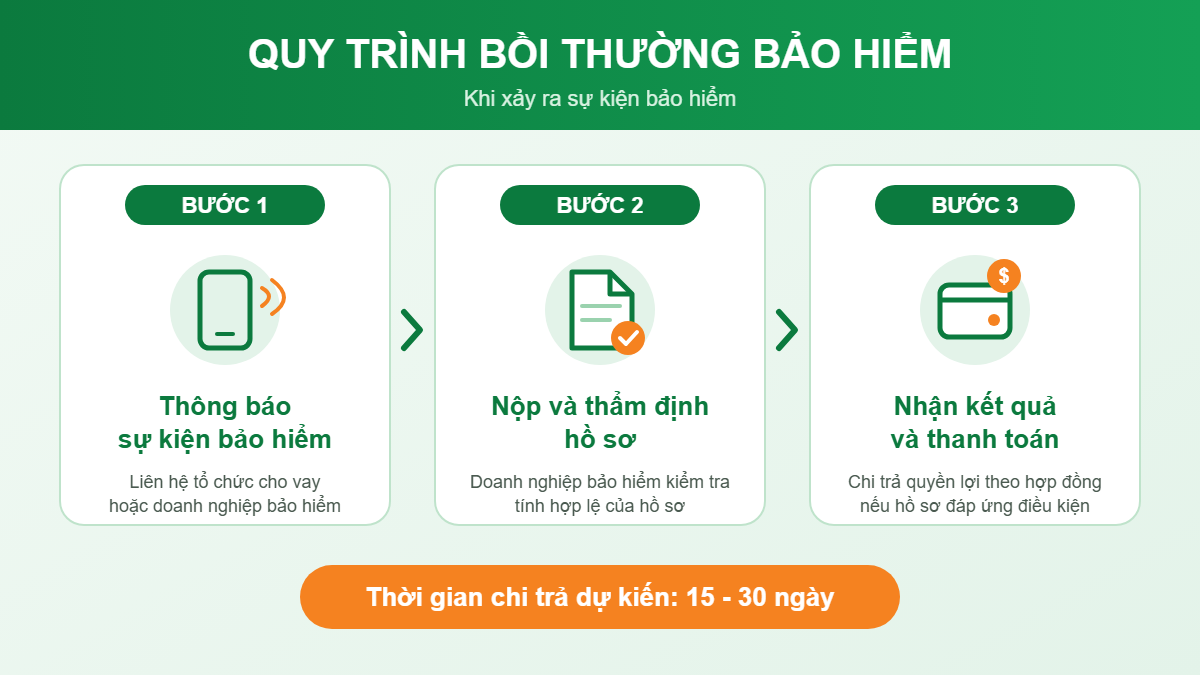
Quy trình bồi thường khi xảy ra sự kiện bảo hiểm (Nguồn: FE CREDIT)
Xem thêm:
Lưu ý quan trọng trước khi mua bảo hiểm khoản vay
Để lựa chọn sản phẩm phù hợp và hạn chế vướng mắc khi yêu cầu chi trả quyền lợi bảo hiểm, người vay nên tìm hiểu kỹ các thông tin sau trước khi tham gia bảo hiểm khoản vay:
Xác định quyền lợi bảo hiểm: Tìm hiểu phạm vi bảo vệ và các rủi ro được chi trả như tử vong, thương tật toàn bộ vĩnh viễn hoặc mất việc làm ngoài ý muốn. Đồng thời, cần nắm rõ cơ chế chi trả theo hợp đồng để đánh giá mức độ phù hợp với nhu cầu bảo vệ tài chính cá nhân.
Kiểm tra các điều khoản loại trừ bảo hiểm: Rà soát các trường hợp không được chi trả quyền lợi theo hợp đồng, chẳng hạn bệnh lý có sẵn, hành vi cố ý tự hại hoặc vi phạm pháp luật, nhằm hiểu rõ giới hạn bảo vệ. Nếu có nội dung chưa rõ, người vay nên yêu cầu doanh nghiệp bảo hiểm hoặc đơn vị phân phối bảo hiểm giải thích trước khi ký kết.
Hiểu cách tính phí và phương thức thanh toán: Tìm hiểu mức phí, cách tính và thời điểm thanh toán bảo hiểm. Đồng thời, xác định phí bảo hiểm được thanh toán riêng hay cộng vào khoản vay để chủ động tính toán tổng chi phí phải trả và nghĩa vụ thanh toán.
Lưu giữ đầy đủ hồ sơ bảo hiểm: Sau khi tham gia, người vay nên lưu giữ hợp đồng, giấy chứng nhận bảo hiểm, chứng từ thanh toán phí và các thông báo liên quan để thuận tiện tra cứu quyền lợi, điều chỉnh thông tin hoặc yêu cầu chi trả khi cần.
Người vay nên yêu cầu đơn vị cung cấp giải thích rõ các điều khoản bảo hiểm khoản vay trước khi ký kết hợp đồng (Nguồn: Sưu tầm)
Câu hỏi thường gặp về bảo hiểm khoản vay
Có nên mua bảo hiểm khoản vay không?
Việc tham gia bảo hiểm khoản vay phụ thuộc vào khả năng tài chính và nhu cầu bảo vệ của mỗi người. Với khoản vay lớn, thời hạn dài hoặc người vay là lao động chính trong gia đình, bạn nên cân nhắc mua bảo hiểm để giảm bớt gánh nặng trả nợ cho người thân khi xảy ra rủi ro thuộc phạm vi bảo hiểm. Ngược lại, nếu khoản vay nhỏ, có nguồn tài chính dự phòng hoặc đã có bảo hiểm với quyền lợi tương đương, bạn nên cân nhắc kỹ để tránh phát sinh chi phí không cần thiết.
Bảo hiểm khoản vay có được trả lại khi tất toán sớm không?
Việc hoàn lại phí bảo hiểm khi tất toán khoản vay trước hạn phụ thuộc vào điều khoản hợp đồng và quy định của doanh nghiệp bảo hiểm. Trong một số trường hợp, khách hàng có thể được hoàn lại một phần phí bảo hiểm nếu đáp ứng các điều kiện quy định. Vì vậy, trước khi tất toán, bạn nên kiểm tra hợp đồng hoặc liên hệ doanh nghiệp bảo hiểm để xác nhận điều kiện, mức phí được hoàn (nếu có) và thủ tục thực hiện.
Không mua bảo hiểm khoản vay có bị từ chối giải ngân không?
Bảo hiểm khoản vay là sản phẩm tự nguyện, việc không tham gia không đồng nghĩa với việc bị từ chối giải ngân. Quyết định cho vay phụ thuộc vào điều kiện vay vốn, hồ sơ tín dụng của khách hàng và chính sách của tổ chức cho vay.
Bảo hiểm khoản vay có ảnh hưởng đến lãi suất không?
Lãi suất cho vay được xác định theo thỏa thuận giữa tổ chức tín dụng và khách hàng, căn cứ quy định pháp luật và chính sách cho vay. Trong một số chương trình cụ thể, khách hàng có thể được áp dụng lãi suất ưu đãi khi tham gia bảo hiểm khoản vay theo điều kiện quy định.
Kết luận
Bảo hiểm khoản vay giúp giảm thiểu gánh nặng tài chính cho người vay và gia đình khi xảy ra các sự kiện thuộc phạm vi bảo hiểm, đồng thời góp phần hạn chế rủi ro tín dụng cho tổ chức tài chính. Do không thuộc loại bảo hiểm bắt buộc trong hoạt động cho vay tiêu dùng, khách hàng nên tìm hiểu kỹ quyền lợi, điều khoản loại trừ, mức phí và thủ tục yêu cầu chi trả trước khi quyết định tham gia.
Tại FE CREDIT, khách hàng có thể tìm hiểu thêm các sản phẩm bảo hiểm liên kết từ đối tác bảo hiểm như OPES, PVI và Bảo Minh. Khách hàng có thể tham khảo thông tin về bảo hiểm tại mục sản phẩm Bảo hiểm liên kết của FE CREDIT. Để được tư vấn thêm, khách hàng vui lòng liên hệ tổng đài 1900 6535.
Xem thêm:


có thể bạn quan tâm
Các tin liên quan
Người tham chiếu trong vay tiền là gì? Trách nhiệm của người tham chiếu và lưu ý
Người tham chiếu trong vay tiền là người được cung cấp thông tin để tổ chức tín dụng liên hệ xác minh hồ sơ. Tìm hiểu vai trò, tiêu chí lựa chọn và những lưu ý khi cung cấp thông tin.
Mua trả góp xe Yamaha: Chọn xe, tính tiền góp và thủ tục vay 2026
Mua trả góp xe Yamaha với khoản trả trước và kỳ hạn phù hợp giúp chủ động cân đối ngân sách. Tham khảo giá xe, lãi suất và cách tính khoản thanh toán.
Tất toán khoản vay là gì? Cách tính, lưu ý và quy trình tất toán tại FE CREDIT
Tất toán khoản vay là việc người vay thanh toán toàn bộ dư nợ, bao gồm gốc và lãi cho tổ chức tài chính để chấm dứt hợp đồng vay. Tìm hiểu quy trình, cách tính số tiền tất toán và những lưu ý cần biết.