HIỂU VỀ NỢ XẤU VÀ CÁCH PHÒNG TRÁNH KHI ĐI VAY
Cách phòng tránh nợ xấu khi đi vay
Đọc kỹ hợp đồng và tính toán số tiền phải trả hàng tháng
Trước khi ký hợp đồng vay, khách hàng cần xem xét kỹ các thông tin quan trọng như số tiền vay, lãi suất, thời hạn vay và số tiền phải thanh toán định kỳ (gốc và lãi). Việc nắm rõ các khoản này giúp chủ động cân đối với thu nhập, đảm bảo khả năng chi trả và hạn chế áp lực tài chính trong suốt thời gian vay.
Các khoản vay không vượt quá 30% thu nhập
Khách hàng nên đảm bảo tổng số tiền phải trả hàng tháng cho tất cả các khoản vay (bao gồm vay tiêu dùng, thẻ tín dụng, vay mua xe,...) không nên vượt quá 30% thu nhập. Việc duy trì tỷ lệ này giúp đảm bảo khả năng cân đối tài chính, vẫn đủ chi trả các chi phí sinh hoạt thiết yếu và duy trì quỹ dự phòng cho các tình huống phát sinh.
Không vay nhiều nơi hoặc vay để “đắp” nợ cũ
Khách hàng nên hạn chế vay vốn tại quá nhiều tổ chức tín dụng cùng lúc để dễ dàng kiểm soát nghĩa vụ trả nợ. Đặc biệt, khách hàng không nên vay khoản mới để trả khoản nợ cũ, vì có thể tạo ra vòng xoáy nợ chồng nợ, làm tăng chi phí lãi và phí phạt, đồng thời khiến việc quản lý tài chính cá nhân trở nên khó khăn hơn.
Thiết lập lịch nhắc thanh toán định kỳ
Để hạn chế rủi ro trễ hạn, khách hàng cần quản lý chi tiêu chặt chẽ để đảm bảo luôn có đủ tiền trong tài khoản khi đến kỳ thanh toán. Đồng thời, nên cài đặt nhắc lịch trước khoảng 3 - 5 ngày hoặc sử dụng hình thức trích nợ tự động để tránh quên thanh toán, qua đó duy trì lịch sử tín dụng ổn định.
Xem thêm:
- Tiêu chí chọn công ty tài chính cho vay trả góp uy tín hiện nay
- Kiểm tra hợp đồng vay: Những khoản cần chú ý và Hướng dẫn tra cứu
Câu hỏi thường gặp về nợ xấu và cách phòng tránh
Thanh toán chậm bao nhiêu ngày sẽ bị ghi nhận nợ xấu?
Khoản vay quá hạn thanh toán từ 91 ngày trở lên sẽ được phân loại vào nhóm nợ xấu và ghi nhận trên hệ thống Trung tâm Thông tin Tín dụng Quốc gia Việt Nam (CIC). Tùy theo số ngày quá hạn, khoản nợ có thể được xếp vào Nhóm 3, Nhóm 4 hoặc Nhóm 5.
Làm thế nào để kiểm tra mình có nợ xấu hay không?
Khách hàng có thể kiểm tra thông tin tín dụng của mình miễn phí bằng cách tải ứng dụng CIC Credit Connect hoặc truy cập website của Trung tâm Thông tin Tín dụng Quốc gia Việt Nam (CIC), sau đó đăng ký tài khoản và xác thực thông tin theo hướng dẫn. Sau khi tài khoản được phê duyệt, bạn vào mục “Khai thác báo cáo” để xem lịch sử tín dụng và chi tiết nhóm nợ của mình.
Làm sao để hết nợ xấu?
Khách hàng cần thanh toán đầy đủ khoản nợ quá hạn, bao gồm tiền gốc, lãi và các khoản phí phát sinh (nếu có). Sau khi tất toán, nên yêu cầu tổ chức tín dụng cấp giấy xác nhận hoàn thành nghĩa vụ trả nợ. Thông tin khoản vay sẽ được cập nhật trên hệ thống CIC, tuy nhiên lịch sử tín dụng vẫn có thể được lưu giữ trong một khoảng thời gian theo quy định tùy thuộc vào nhóm nợ trước đó.
Kết luận
Việc phòng tránh nợ xấu không chỉ giúp bảo vệ lịch sử tín dụng mà còn góp phần duy trì sự ổn định tài chính lâu dài. Khi chủ động lập kế hoạch chi tiêu, kiểm soát các khoản vay và thanh toán đúng hạn, khách hàng có thể giảm thiểu đáng kể rủi ro phát sinh trong quá trình vay vốn.
Xem thêm:


có thể bạn quan tâm
Các tin liên quan
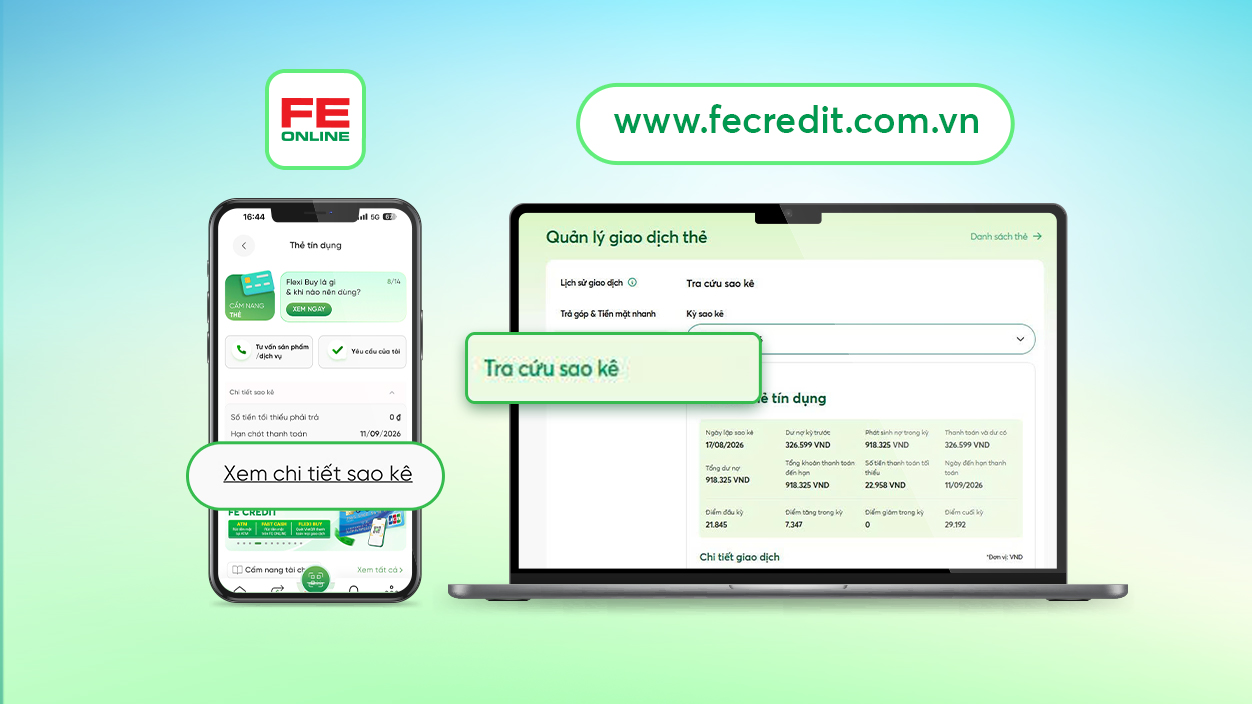
Tra cứu sao kê thẻ tín dụng ngay trên ứng dụng FE ONLINE 2.0 và website FE CREDIT
Quý Khách hàng có thể tra cứu sao kê thẻ tín dụng FE CREDIT trên website và ứng dụng FE ONLINE 2.0 chỉ với một tài khoản duy nhất, qua đó thuận tiện theo dõi giao dịch và chủ động thanh toán đúng hạn.
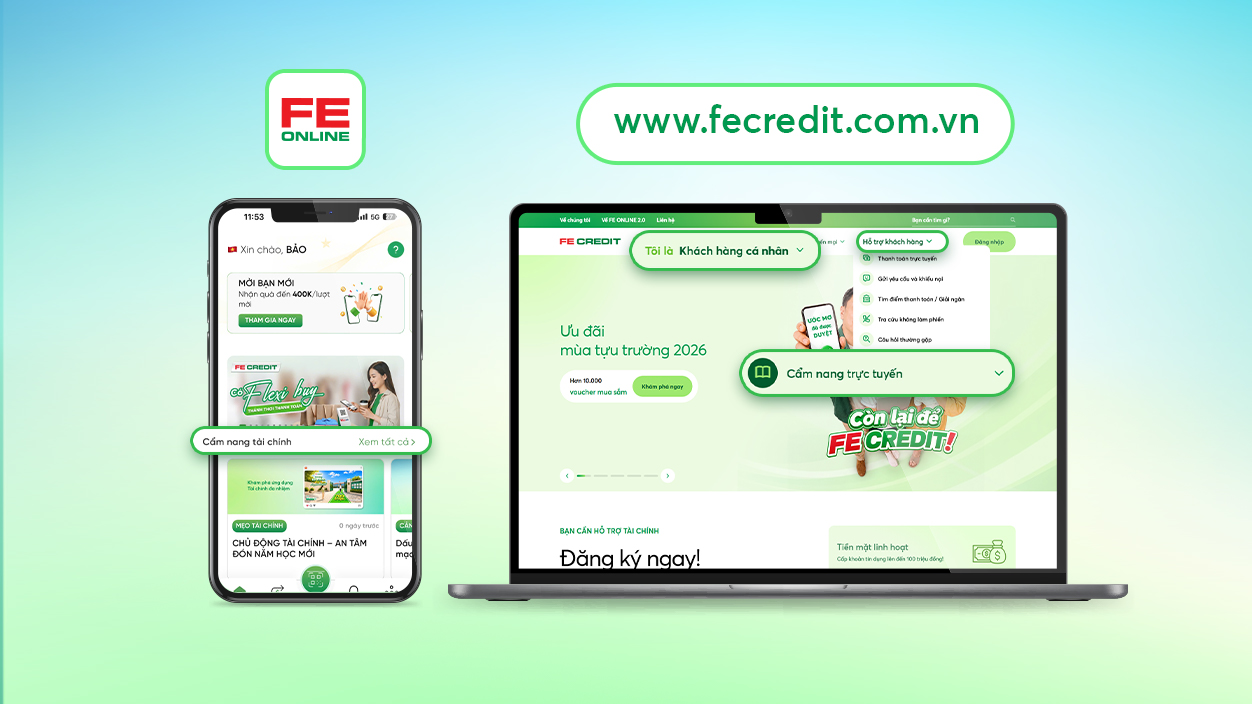
Cẩm nang trực tuyến - Kênh tra cứu thông tin hữu ích dành cho khách hàng FE CREDIT
Mục “Cẩm nang trực tuyến” được cập nhật thường xuyên với nhiều nội dung hữu ích, giúp Quý Khách hàng chủ động tra cứu và sử dụng sản phẩm, dịch vụ FE CREDIT an toàn và hiệu quả hơn.